Écran Industriel
Rapport de Recherche sur le Marché des Écrans Industriels 2036
Segments du Marché des Écrans Industriels - par Composant (Écrans, Contrôleurs, Logiciels, Accessoires, Services), Déploiement (Sur Site, Basé sur le Cloud, Hybride), Application (IHM, Surveillance à Distance, Affichage Interactif, Signalisation Numérique, Salles de Contrôle), Industrie (Fabrication, Énergie & Puissance, Pétrole & Gaz, Transport, Santé, Automobile), Utilisateur Final (OEM, Intégrateurs de Systèmes, Industries Utilisatrices, Distributeurs), et Région (Amérique du Nord, Europe, Asie-Pacifique, Amérique Latine, Moyen-Orient & Afrique) - Les Prévisions du Marché sont Fournies en Valeur (USD)
Perspectives du Marché des Écrans Industriels
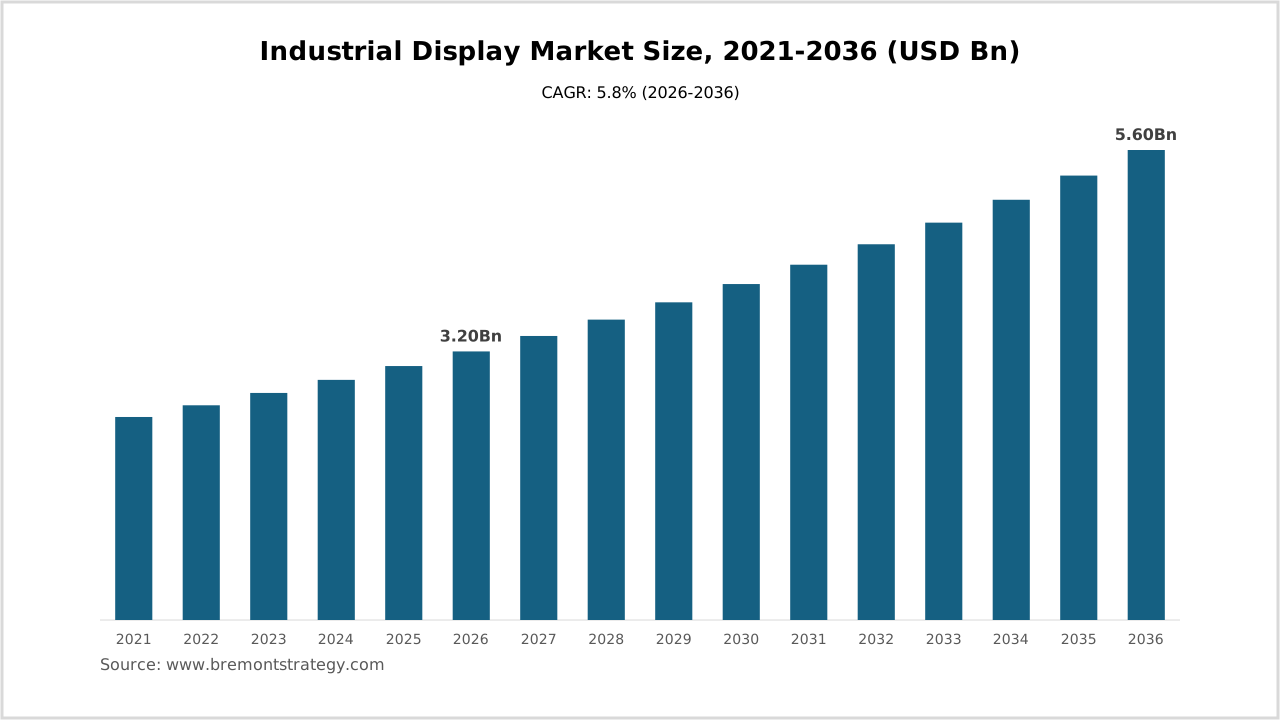
Le marché des écrans industriels était évalué à 3,2 milliards de dollars en 2026 et devrait atteindre 5,6 milliards de dollars d'ici 2036, avec un TCAC de 5,8% pendant la période de prévision 2026-2036. Cette croissance est stimulée par la demande croissante de technologies d'affichage avancées dans les applications industrielles, en particulier dans des secteurs tels que la fabrication et le transport.
Les écrans industriels sont des systèmes d'affichage électronique spécialisés conçus pour une utilisation dans des environnements industriels difficiles. Ils se distinguent des écrans conventionnels par leur durabilité, leur haute luminosité et leur capacité à fonctionner dans des conditions extrêmes. Ces écrans sont essentiels pour fournir des données en temps réel et améliorer l'efficacité opérationnelle dans diverses industries.
Les principaux moteurs de la demande incluent l'adoption croissante de l'automatisation et des technologies IoT dans les industries, qui nécessitent des solutions d'affichage robustes pour des fins de surveillance et de contrôle. De plus, la transition vers la fabrication intelligente et l'Industrie 4.0 stimule davantage la demande pour les écrans industriels.
Les avancées technologiques dans les technologies d'affichage, telles que les écrans OLED et à points quantiques, devraient améliorer les performances et les capacités des écrans industriels. Les efforts de R&D se concentrent sur l'amélioration de l'efficacité énergétique, de la résolution et de l'interactivité pour répondre aux besoins évolutifs des applications industrielles.
Les dynamiques concurrentielles sur le marché sont influencées par des facteurs tels que le prix, la performance technique et le support après-vente. Les fournisseurs rivalisent en offrant des fonctionnalités innovantes et un support client robuste, qui sont essentiels pour influencer l'adoption. Les réseaux de distribution et les partenariats jouent également un rôle significatif dans l'expansion de la portée du marché.
Principaux Enseignements du Marché des Écrans Industriels
- Le marché des écrans industriels devrait passer de 3,2 milliards de dollars en 2026 à 5,6 milliards de dollars d'ici 2036, avec un TCAC de 5,8%.
- Le sous-segment "Écrans" dans la catégorie "Par Composant" devrait détenir une part de marché significative, stimulée par les avancées dans les technologies d'affichage.
- L'Asie-Pacifique devrait être la région leader, représentant une part substantielle du marché en raison de l'industrialisation rapide et de l'adoption technologique.
- L'intégration croissante de l'IoT dans les applications industrielles est un moteur majeur de la demande, renforçant le besoin de solutions d'affichage avancées.
Principaux Moteurs du Marché des Écrans Industriels
| Moteurs | Impact |
|---|---|
| Automatisation et Intégration de l'IoT | Renforce la demande pour des écrans de surveillance en temps réel. |
| Adoption de l'Industrie 4.0 | Stimule le besoin de technologies d'affichage avancées. |
| Avancées Technologiques | Améliore la performance et les capacités des écrans. |
| Industrialisation Accrue | Augmente la demande pour des écrans durables et fiables. |
Automatisation et Intégration de l'IoT
L'intégration de l'automatisation et de l'IoT dans les environnements industriels est un moteur significatif pour le marché des écrans industriels. Ces technologies nécessitent des solutions d'affichage fiables pour la surveillance en temps réel et la visualisation des données, améliorant l'efficacité opérationnelle et les processus décisionnels. À mesure que les industries adoptent de plus en plus d'appareils compatibles IoT, la demande pour des écrans industriels avancés devrait augmenter considérablement.
Adoption de l'Industrie 4.0
L'Industrie 4.0 représente la quatrième révolution industrielle, caractérisée par l'intégration des technologies numériques dans les processus de fabrication. Cette tendance stimule la demande pour des technologies d'affichage sophistiquées capables de prendre en charge des applications complexes de visualisation et de contrôle des données. À mesure que les entreprises passent à la fabrication intelligente, le besoin d'écrans industriels haute performance devient plus prononcé.
Avancées Technologiques
Les avancées dans les technologies d'affichage, telles que les écrans OLED et à points quantiques, ont un impact significatif sur le marché des écrans industriels. Ces technologies offrent des performances supérieures en termes de luminosité, de résolution et d'efficacité énergétique, les rendant idéales pour les applications industrielles. Les efforts continus de R&D se concentrent sur l'amélioration de ces attributs pour répondre aux besoins spécifiques des utilisateurs industriels.
Industrialisation Accrue
L'industrialisation rapide dans les économies émergentes contribue à la croissance du marché des écrans industriels. À mesure que les industries s'étendent et se modernisent, il y a une demande croissante pour des solutions d'affichage durables et fiables capables de résister à des conditions environnementales difficiles. Cette tendance est particulièrement évidente dans des régions comme l'Asie-Pacifique, où la croissance industrielle est robuste.
Opportunités et Défis du Marché des Écrans Industriels
| Opportunité | Défis |
|---|---|
| Fabrication Intelligente | Coûts Initiaux Élevés |
| Marchés Émergents | Complexité Technique |
| Technologies d'Affichage Avancées | Conformité Réglementaire |
Le marché des écrans industriels présente plusieurs opportunités, notamment dans le domaine de la fabrication intelligente. À mesure que les industries adoptent des processus de fabrication plus sophistiqués, la demande pour des solutions d'affichage avancées capables de soutenir ces processus augmente. De plus, les marchés émergents offrent un potentiel de croissance significatif à mesure qu'ils continuent de s'industrialiser et de moderniser leurs infrastructures. Le développement de technologies d'affichage avancées, telles que les OLED et les points quantiques, offre également des opportunités d'expansion du marché en offrant des performances supérieures et une efficacité énergétique.
Cependant, le marché fait également face à plusieurs défis. Les coûts initiaux élevés associés aux technologies d'affichage avancées peuvent constituer un obstacle à l'adoption, en particulier pour les petites et moyennes entreprises. La complexité technique de l'intégration de ces écrans dans les systèmes existants peut également poser des défis, nécessitant des connaissances et des compétences spécialisées. En outre, la conformité réglementaire dans différentes régions peut être un obstacle, car les fabricants doivent s'assurer que leurs produits répondent aux normes et réglementations locales.
Portée du Rapport sur le Marché des Écrans Industriels
| Attributs | Détails |
|---|---|
| Titre du Rapport | Rapport de Recherche sur le Marché des Écrans Industriels 2036 |
| Par Composant | Écrans, Contrôleurs, Logiciels, Accessoires, Services |
| Par Déploiement | Sur Site, Basé sur le Cloud, Hybride |
| Par Application | IHM, Surveillance à Distance, Affichage Interactif, Signalisation Numérique, Salles de Contrôle |
| Par Industrie | Fabrication, Énergie & Puissance, Pétrole & Gaz, Transport, Santé, Automobile |
| Par Utilisateur Final | OEM, Intégrateurs de Systèmes, Industries Utilisatrices, Distributeurs |
| Par Région | Amérique du Nord, Europe, Asie-Pacifique, Amérique Latine, Moyen-Orient & Afrique |
| Pays Couverts | Amérique du Nord (États-Unis, Canada), Europe (Allemagne, France, Royaume-Uni, Italie, Espagne, Reste de l'Europe), Asie-Pacifique (Chine, Japon, Inde, Corée du Sud, Australie, Reste de l'Asie-Pacifique), Amérique Latine (Brésil, Mexique, Argentine, Reste de l'Amérique Latine), Moyen-Orient & Afrique (Émirats Arabes Unis, Arabie Saoudite, Afrique du Sud, Reste du Moyen-Orient & Afrique) |
| Année de Base | 2026 |
| Données Historiques | 2021-2025 |
| Période de Prévision | 2026-2036 |
| Nombre de Pages | 280 |
| Nombre de Tableaux & Figures | 350 |
| Personnalisation Disponible | Oui, le rapport peut être personnalisé selon vos besoins. |
Analyse des Segments du Marché des Écrans Industriels
Cette section fournit une analyse complète de la segmentation du marché des écrans industriels. Elle couvre diverses catégories, y compris les composants, les méthodes de déploiement, les applications, les industries, les utilisateurs finaux et les marchés régionaux.
Analyse Par Composant
Le sous-segment "Écrans" domine la catégorie des composants, stimulé par la demande croissante pour des panneaux d'affichage haute performance dans les environnements industriels. Ces écrans sont essentiels pour fournir une visualisation des données claire et fiable, ce qui est crucial pour l'efficacité opérationnelle. Les contrôleurs et les logiciels sont également significatifs, car ils permettent l'intégration et la gestion des systèmes d'affichage dans les processus industriels.
Les accessoires et les services prennent de l'importance à mesure que les industries recherchent des solutions complètes incluant l'installation, la maintenance et le support. La tendance vers des solutions d'affichage personnalisées stimule la demande pour ces composants, car les entreprises nécessitent des systèmes adaptés pour répondre à des besoins opérationnels spécifiques.
Analyse Par Déploiement
Le déploiement sur site est la méthode la plus courante sur le marché des écrans industriels, car il offre un meilleur contrôle et une sécurité accrue sur les systèmes d'affichage. Cependant, les déploiements basés sur le cloud et hybrides gagnent en popularité en raison de leur évolutivité et de leur flexibilité. Ces méthodes permettent une gestion à distance et un accès aux données, ce qui est de plus en plus important dans les opérations industrielles modernes.
Les modèles de déploiement hybrides sont particulièrement attrayants pour les industries cherchant à équilibrer les avantages des systèmes sur site et basés sur le cloud. Cette approche permet l'intégration de technologies avancées tout en maintenant les données critiques sur site, assurant à la fois innovation et sécurité.
Analyse Par Application
Les applications d'Interface Homme-Machine (IHM) dominent le segment des applications, car elles sont cruciales pour faciliter l'interaction entre les opérateurs et les systèmes industriels. La demande pour des écrans IHM intuitifs et réactifs augmente à mesure que les industries se concentrent sur l'amélioration de l'expérience utilisateur et de l'efficacité opérationnelle.
Les applications de surveillance à distance et de salles de contrôle sont également significatives, stimulées par le besoin d'accès et de gestion des données en temps réel. Ces applications sont essentielles dans des industries telles que l'énergie et le transport, où la prise de décision en temps opportun est critique. Les affichages interactifs et la signalisation numérique étendent leur présence, notamment dans des secteurs comme la santé et le commerce de détail.
Analyse Par Industrie
L'industrie manufacturière est le plus grand consommateur d'écrans industriels, stimulée par le besoin de solutions d'affichage robustes et fiables dans les environnements de production. Le secteur de l'énergie et de la puissance représente également un marché significatif, car les écrans sont utilisés pour surveiller et gérer des systèmes complexes.
Les industries du transport et de l'automobile adoptent de plus en plus des technologies d'affichage avancées pour améliorer la sécurité et l'efficacité. Dans le secteur de la santé, les écrans sont utilisés pour la surveillance des patients et la diffusion d'informations, tandis que le secteur du pétrole et du gaz s'appuie sur des écrans durables pour les opérations sur le terrain.
Analyse Par Utilisateur Final
Les OEM et les intégrateurs de systèmes sont les principaux utilisateurs finaux des écrans industriels, car ils intègrent ces systèmes dans des solutions plus larges pour les clients industriels. Les industries utilisatrices représentent également un marché significatif, car elles achètent directement des systèmes d'affichage pour une utilisation opérationnelle.
Les distributeurs jouent un rôle crucial sur le marché en facilitant la disponibilité et la distribution des produits d'affichage dans diverses régions. Leurs réseaux étendus et leurs partenariats avec les fabricants aident à garantir que les écrans industriels atteignent un large éventail de clients.
Analyse Par Région
L'Amérique du Nord est un marché mature pour les écrans industriels, caractérisé par des taux d'adoption élevés des technologies avancées et un fort accent sur l'innovation. La base industrielle bien établie de la région et son accent sur l'automatisation stimulent la demande pour des solutions d'affichage sophistiquées.
L'Europe suit de près, avec une forte présence des industries manufacturières et automobiles qui nécessitent des écrans fiables et haute performance. L'engagement de la région envers l'Industrie 4.0 et la transformation numérique soutient davantage la croissance du marché.
L'Asie-Pacifique est la région à la croissance la plus rapide, stimulée par une industrialisation rapide et des avancées technologiques. Des pays comme la Chine, le Japon et l'Inde investissent massivement dans la modernisation de leur infrastructure industrielle, créant une demande significative pour les écrans industriels.
L'Amérique Latine émerge comme un marché prometteur, avec des pays comme le Brésil et le Mexique se concentrant sur le développement industriel et la modernisation. L'accent croissant de la région sur l'automatisation et la numérisation soutient l'adoption des technologies d'affichage avancées.
La région du Moyen-Orient & Afrique connaît une croissance régulière, stimulée par des investissements dans des projets d'infrastructure et d'énergie. La demande pour des solutions d'affichage durables et fiables augmente à mesure que les industries de la région s'étendent et modernisent leurs opérations.
Perspectives Régionales du Marché des Écrans Industriels
| Perspectives Régionales | |
|---|---|
| Plus Grand Marché | Asie-Pacifique |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Pays Émergents | Brésil, Inde, Afrique du Sud |
| Perspectives Futures | Forte croissance stimulée par les avancées technologiques et l'industrialisation. |
Perspectives des Concurrents du Marché des Écrans Industriels
| Perspectives des Concurrents | |
|---|---|
| Leader du Marché |
|
| Principaux Acteurs |
|
| Facteurs Concurrentiels Clés |
|
Analyse des Prix du Marché des Écrans Industriels
La tarification sur le marché des écrans industriels est influencée par plusieurs facteurs, y compris la formulation, la spécification, l'échelle et la région. La complexité des technologies d'affichage, telles que les OLED et les points quantiques, peut entraîner des coûts plus élevés, tandis que les économies d'échelle peuvent réduire les prix. Les variations régionales des coûts de main-d'œuvre et des matériaux impactent également la tarification, les régions développées ayant généralement des prix plus élevés en raison de l'intégration de technologies avancées et de la conformité réglementaire.
La sensibilité aux prix sur le marché varie, certains acheteurs privilégiant l'efficacité des coûts tandis que d'autres se concentrent sur des décisions d'achat axées sur la valeur. Les industries ayant des besoins opérationnels critiques, telles que l'énergie et le transport, privilégient souvent la performance et la fiabilité par rapport au coût, recherchant des écrans offrant une durabilité à long terme et des fonctionnalités avancées. En revanche, les secteurs sensibles aux coûts peuvent opter pour des solutions plus abordables répondant aux exigences opérationnelles de base.
Analyse du Comportement d'Achat / Préférence des Consommateurs sur le Marché des Écrans Industriels
Critères d'Achat Clés
| Facteur d'Achat | Importance Relative | Raison |
|---|---|---|
| Performance | Très Élevée | Critique pour l'efficacité opérationnelle |
| Durabilité / Fiabilité | Élevée | Essentielle pour les environnements difficiles |
| Certification / Conformité | Moyenne-Élevée | Assure le respect des réglementations |
| Coût Total | Moyenne | Contraintes budgétaires |
| Capacité de Différenciation | Élevée | Avantage concurrentiel |
Les acheteurs typiques sur le marché des écrans industriels incluent les responsables des achats, les responsables des opérations et les spécialistes IT au sein d'industries telles que la fabrication, l'énergie et le transport. Ces professionnels sont responsables de s'assurer que les solutions d'affichage répondent aux besoins spécifiques de leurs opérations, y compris la performance, la fiabilité et la conformité aux normes de l'industrie.
Les décisions d'achat sont fortement influencées par des facteurs tels que la performance et la durabilité, car ces attributs impactent directement l'efficacité opérationnelle et la durée de vie de l'équipement. Les acheteurs considèrent également le coût total de possession, y compris l'installation et la maintenance, lors de l'évaluation des solutions d'affichage. La capacité d'un écran à offrir des fonctionnalités ou des capacités uniques qui fournissent un avantage concurrentiel est également une considération clé dans le processus de décision.
TABLE DES MATIÈRES
1. Méthodologie de recherche
2. Structure du marché
3. Résumé exécutif
4. Aperçu du marché Écran Industriel
- 4.1 Introduction
- Aperçu du marché
- Hypothèses, Inclusion & Exclusions
- Avancées technologiques & Analyse des brevets
- Études de cas
- Stratégies d'entrée & de lancement sur le marché
- Facteurs macro-économiques impactant la croissance du marché
- 4.2 Dynamique du marché Écran Industriel
- Moteurs du marché
- Contraintes du marché
- Opportunité de marché
- 4.3 Marché Écran Industriel - Analyse de la chaîne d'approvisionnement
- Fournisseur clé de matières premières/composants
- Principaux fabricants
- Principaux distributeurs
- Principaux consommateurs
- 4.4 Forces clés façonnant le marché Écran Industriel
- Pouvoir de négociation des fournisseurs
- Pouvoir de négociation des acheteurs
- Menace de substitution
- Menace de nouveaux entrants
- Rivalité concurrentielle
- 4.1 Introduction
5. Marché mondial Écran Industriel, Par Par Composant
- 5.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
- Écrans
- Contrôleurs
- Logiciels
- Accessoires
- Services
- 5.2 Principales tendances du marché & opportunités de croissance
- 5.3 Analyse de la part de marché (%), 2021-2036
- 5.4 Taux de croissance annuel (YoY)
- 5.5 Attractivité du marché
- 5.6 Risques d'investissement & de commerce mondiaux
- 5.7 Analyse des prix, 2021-2036
- 5.8 Marge d'exploitation/Bénéfices, 2021-2036
- 5.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
6. Marché mondial Écran Industriel, Par Par Déploiement
- 6.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
- Sur Site
- Basé sur le Cloud
- Hybride
- 6.2 Principales tendances du marché & opportunités de croissance
- 6.3 Analyse de la part de marché (%), 2021-2036
- 6.4 Taux de croissance annuel (YoY)
- 6.5 Attractivité du marché
- 6.6 Risques d'investissement & de commerce mondiaux
- 6.7 Analyse des prix, 2021-2036
- 6.8 Marge d'exploitation/Bénéfices, 2021-2036
- 6.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
7. Marché mondial Écran Industriel, Par Par Application
- 7.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
- IHM
- Surveillance à Distance
- Affichage Interactif
- Signalisation Numérique
- Salles de Contrôle
- 7.2 Principales tendances du marché & opportunités de croissance
- 7.3 Analyse de la part de marché (%), 2021-2036
- 7.4 Taux de croissance annuel (YoY)
- 7.5 Attractivité du marché
- 7.6 Risques d'investissement & de commerce mondiaux
- 7.7 Analyse des prix, 2021-2036
- 7.8 Marge d'exploitation/Bénéfices, 2021-2036
- 7.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
8. Marché mondial Écran Industriel, Par Par Industrie
- 8.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
- Fabrication
- Énergie & Puissance
- Pétrole & Gaz
- Transport
- Santé
- Automobile
- 8.2 Principales tendances du marché & opportunités de croissance
- 8.3 Analyse de la part de marché (%), 2021-2036
- 8.4 Taux de croissance annuel (YoY)
- 8.5 Attractivité du marché
- 8.6 Risques d'investissement & de commerce mondiaux
- 8.7 Analyse des prix, 2021-2036
- 8.8 Marge d'exploitation/Bénéfices, 2021-2036
- 8.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
9. Marché mondial Écran Industriel, Par Par Utilisateur Final
- 9.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
- OEM
- Intégrateurs de Systèmes
- Industries Utilisatrices
- Distributeurs
- 9.2 Principales tendances du marché & opportunités de croissance
- 9.3 Analyse de la part de marché (%), 2021-2036
- 9.4 Taux de croissance annuel (YoY)
- 9.5 Attractivité du marché
- 9.6 Risques d'investissement & de commerce mondiaux
- 9.7 Analyse des prix, 2021-2036
- 9.8 Marge d'exploitation/Bénéfices, 2021-2036
- 9.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
10. Marché mondial Écran Industriel, Par Par Région
- 10.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
- Amérique du Nord
- Europe
- Asie-Pacifique
- Amérique Latine
- Moyen-Orient & Afrique
- 10.2 Principales tendances du marché & opportunités de croissance
- 10.3 Analyse de la part de marché (%), 2021-2036
- 10.4 Taux de croissance annuel (YoY)
- 10.5 Attractivité du marché
- 10.6 Risques d'investissement & de commerce mondiaux
- 10.7 Analyse des prix, 2021-2036
- 10.8 Marge d'exploitation/Bénéfices, 2021-2036
- 10.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
11. Marché mondial Écran Industriel, Par région
- 11.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
- Amérique du Nord
- Europe
- Asie-Pacifique
- Amérique Latine
- Moyen-Orient & Afrique
- 11.2 Principales tendances du marché & opportunités de croissance
- 11.3 Analyse de la part de marché (%), 2021-2036
- 11.4 Taux de croissance annuel (YoY)
- 11.5 Attractivité du marché
- 11.6 Risques d'investissement & de commerce mondiaux
- 11.7 Analyse des prix, 2021-2036
- 11.8 Marge d'exploitation/Bénéfices, 2021-2036
- 11.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
12. Marché mondial Écran Industriel, Par Amérique du Nord
- 12.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
- États-Unis
- Canada
- 12.2 Principales tendances du marché & opportunités de croissance
- 12.3 Analyse de la part de marché (%), 2021-2036
- 12.4 Taux de croissance annuel (YoY)
- 12.5 Attractivité du marché
- 12.6 Risques d'investissement & de commerce mondiaux
- 12.7 Analyse des prix, 2021-2036
- 12.8 Marge d'exploitation/Bénéfices, 2021-2036
- 12.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
13. Marché mondial Écran Industriel, Par Europe
- 13.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
- Allemagne
- France
- Royaume-Uni
- Espagne
- Italie
- Suisse
- Russie
- Pologne
- Reste de l'Europe
- 13.2 Principales tendances du marché & opportunités de croissance
- 13.3 Analyse de la part de marché (%), 2021-2036
- 13.4 Taux de croissance annuel (YoY)
- 13.5 Attractivité du marché
- 13.6 Risques d'investissement & de commerce mondiaux
- 13.7 Analyse des prix, 2021-2036
- 13.8 Marge d'exploitation/Bénéfices, 2021-2036
- 13.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
14. Marché mondial Écran Industriel, Par Asie-Pacifique
- 14.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Asie du Sud-Est
- Reste de l'APAC
- 14.2 Principales tendances du marché & opportunités de croissance
- 14.3 Analyse de la part de marché (%), 2021-2036
- 14.4 Taux de croissance annuel (YoY)
- 14.5 Attractivité du marché
- 14.6 Risques d'investissement & de commerce mondiaux
- 14.7 Analyse des prix, 2021-2036
- 14.8 Marge d'exploitation/Bénéfices, 2021-2036
- 14.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
15. Marché mondial Écran Industriel, Par Amérique Latine
- 15.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
- Brésil
- Mexique
- Argentine
- Reste de l'AL
- 15.2 Principales tendances du marché & opportunités de croissance
- 15.3 Analyse de la part de marché (%), 2021-2036
- 15.4 Taux de croissance annuel (YoY)
- 15.5 Attractivité du marché
- 15.6 Risques d'investissement & de commerce mondiaux
- 15.7 Analyse des prix, 2021-2036
- 15.8 Marge d'exploitation/Bénéfices, 2021-2036
- 15.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
16. Marché mondial Écran Industriel, Par Moyen-Orient & Afrique
- 16.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
- Arabie Saoudite
- Émirats Arabes Unis
- Afrique du Sud
- Reste de la MEA
- 16.2 Principales tendances du marché & opportunités de croissance
- 16.3 Analyse de la part de marché (%), 2021-2036
- 16.4 Taux de croissance annuel (YoY)
- 16.5 Attractivité du marché
- 16.6 Risques d'investissement & de commerce mondiaux
- 16.7 Analyse des prix, 2021-2036
- 16.8 Marge d'exploitation/Bénéfices, 2021-2036
- 16.1 Taille du marché, Valeur (USD Mn) & Volume (Unités)
17. Analyse concurrentielle
- 17.1 Paysage concurrentiel, Acteurs clés
- Analyse de la part de marché mondiale (%) des acteurs clés dans Écran Industriel, en valeur (USD Mn) & volume (Unités)
- Présentation de l'entreprise
- Données financières de l'entreprise
- Actualités & Développements
- Initiatives stratégiques
- 17.2 Profils d'entreprise
- Samsung Electronics Co., Ltd.
- LG Display Co., Ltd.
- Sharp Corporation
- Panasonic Corporation
- AU Optronics Corp.
- BOE Technology Group Co., Ltd.
- Innolux Corporation
- Mitsubishi Electric Corporation
- Sony Corporation
- NEC Corporation
- Barco NV
- Planar Systems, Inc.
- E Ink Holdings Inc.
- Advantech Co., Ltd.
- Leyard Optoelectronic Co., Ltd.
- BenQ Corporation
- ViewSonic Corporation
- HannStar Display Corporation
- TCL Technology Group Corporation
- Delta Electronics, Inc.
- 17.1 Paysage concurrentiel, Acteurs clés
MÉTHODOLOGIE
Pour vous fournir une compréhension complète de la manière dont nous quantifions votre opportunité de marché, nous utilisons une méthodologie en plusieurs phases conçue pour minimiser les risques et maximiser la clarté stratégique. Nous commençons le processus en établissant un cadre conceptuel clair, souvent appelé le modèle TAM-SAM-SOM. En commençant par le marché total adressable, nous examinons la demande mondiale absolue pour votre catégorie. Nous affinons ensuite cela en un marché adressable exploitable pour tenir compte de votre portée géographique et technologique spécifique, et enfin, nous identifions le marché exploitable accessible. Cela garantit que les chiffres finaux que nous présentons ne sont pas seulement des "vanity metrics" théoriques, mais représentent un objectif de revenu réaliste et capturable pour votre entreprise.
Notre processus de collecte de données repose sur un principe rigoureux appelé triangulation, où nous croisons plusieurs flux de données indépendants pour garantir l'exactitude. Nous commençons cela par une recherche secondaire approfondie, synthétisant des renseignements de grande valeur à partir de dépôts financiers audités, de bases de données commerciales gouvernementales et de revues industrielles spécialisées. Cette phase de "recherche documentaire" fournit une base macro-économique et identifie les trajectoires de croissance historiques. Cependant, parce que les données secondaires peuvent parfois être en retard par rapport aux changements en temps réel, nous complétons cela par une recherche primaire ciblée. Cela implique un engagement direct avec des leaders d'opinion clés (KOL) et des enquêtes quantitatives structurées pour capturer le pouls actuel du marché et l'intention d'achat émergente.
Pour garantir l'intégrité de nos estimations, nous employons une approche de modélisation double, calculant la taille du marché à la fois du "haut vers le bas" et du "bas vers le haut". L'analyse du haut vers le bas fournit une vérification précieuse par rapport aux tendances économiques plus larges, mais nous accordons le plus de poids à notre modélisation du bas vers le haut. En prenant des données granulaires, telles que la valeur transactionnelle moyenne et le nombre réel de points de contact clients potentiels, et en les extrapolant, nous construisons un modèle hautement défendable ancré dans la réalité opérationnelle. Cette méthode de double vérification nous permet d'identifier toute divergence tôt, garantissant que les données résultantes sont suffisamment robustes pour résister à l'examen des parties prenantes ou des investisseurs.
Enfin, nous reconnaissons qu'une taille de marché statique n'est qu'un instantané dans le temps. Pour vous fournir une feuille de route pour l'avenir, nous intégrons l'analyse des tendances et la prévision du taux de croissance annuel composé (CAGR) dans notre rapport final. Nous analysons les moteurs sous-jacents, tels que les changements réglementaires, les perturbations technologiques ou les comportements des consommateurs en évolution, pour prédire comment le marché évoluera au cours des trois à cinq prochaines années. Ce mécanisme de suivi continu transforme un simple chiffre en un outil stratégique dynamique, vous permettant de surveiller votre part de marché en temps réel et de réorienter vos ressources à mesure que de nouvelles opportunités émergent.
Questions Fréquemment Posées
Quelle est la taille actuelle du marché des écrans industriels ?
L'année de base pour le marché des écrans industriels est 2026, avec une taille de marché de 3,2 milliards de dollars.
Quelle est la taille de marché projetée d'ici 2036 ?
D'ici 2036, le marché des écrans industriels devrait atteindre une taille de 5,6 milliards de dollars.
Quel est le TCAC du marché pendant la période de prévision ?
Le marché des écrans industriels devrait croître à un taux de croissance annuel composé (TCAC) de 5,8% de 2026 à 2036.
Quelle région est leader sur ce marché ?
La région Asie-Pacifique est actuellement leader sur le marché des écrans industriels, stimulée par une industrialisation rapide et des avancées technologiques.
Quel segment détient la plus grande part du marché ?
Le segment des écrans LCD détient la plus grande part du marché des écrans industriels, en raison de son application généralisée dans diverses industries.
Qui sont les principaux acteurs de ce marché ?
Les principaux acteurs du marché des écrans industriels incluent des entreprises comme Samsung Electronics, LG Display et Sharp Corporation.
Quels sont les principaux moteurs de croissance pour le marché des écrans industriels ?
Les principaux moteurs de croissance incluent la demande croissante pour les dispositifs IHM (Interface Homme-Machine) et les avancées dans les technologies d'affichage.
Le rapport est-il personnalisable ?
Oui, le rapport peut être personnalisé selon des exigences spécifiques pour mieux répondre aux besoins des clients.