血清学检测
血清学检测市场研究报告2036
血清学检测市场报告按{"By Product":["试剂和耗材","仪器","软件和服务"],"By Test Type":["酶联免疫吸附试验 (ELISA)","化学发光免疫分析 (CLIA)","蛋白质印迹法","免疫荧光分析","放射免疫分析 (RIA)","侧流免疫分析"],"By Application":["传染病","自身免疫性疾病","过敏测试","血液筛查和输血医学","肿瘤学","其他应用"],"By End User":["医院和医院实验室","临床实验室","诊断中心","血库","研究机构","即时检测设施"],"By Region":["北美","欧洲","亚太","拉丁美洲","中东和非洲"]}和地理位置(北美、欧洲、亚太、南美和中东及非洲)进行细分。市场预测以价值(美元)提供
血清学检测市场展望
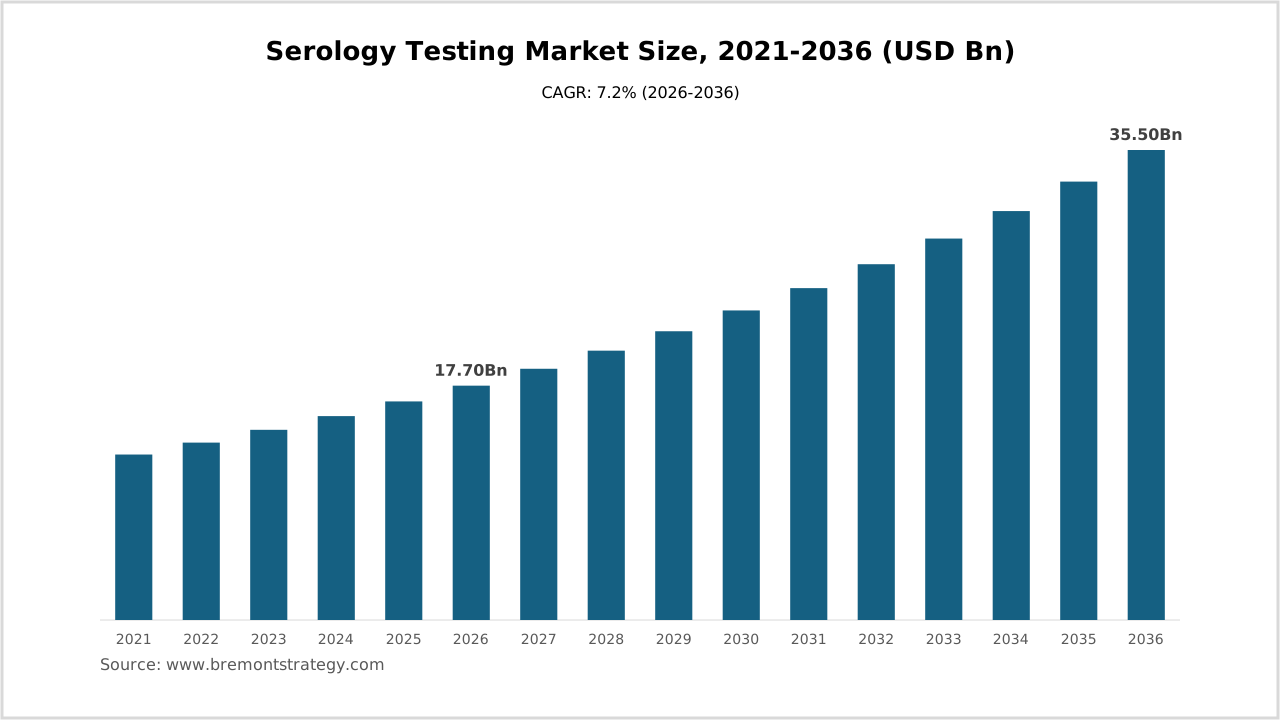
血清学检测市场在2026年的估值为177亿美元,预计到2036年将达到355亿美元,在2026-2036年的预测期内以7.2%的复合年增长率增长。这一增长是由传染病的日益普遍、输血需求的增加以及提高血清学检测准确性和速度的诊断技术进步推动的。
血清学检测是一种诊断过程,用于识别血液中的抗体,广泛用于检测感染、自身免疫性疾病和过敏。这些测试包括各种方法,如ELISA、CLIA和RIA。血清学检测通过其能够提供高特异性和灵敏度的快速结果,与其他诊断方法区分开来。
血清学检测的需求结构性地受到医疗基础设施扩展、早期诊断意识提高和医疗支出增加的推动。此外,血液筛查和安全性的监管要求进一步促进了血清学检测的采用。
技术进步如自动化、数字化和AI在诊断过程中的整合正在革新血清学检测。试剂和耗材开发的创新提高了测试的可靠性,而软件解决方案改善了数据管理和结果解释。
血清学检测市场的竞争动态由产品创新、定价策略、分销网络和品牌声誉等因素塑造。公司专注于通过战略合作伙伴关系和收购来增强产品组合和扩大市场影响力。
额外的背景包括对即时检测的日益关注,这提供了快速的现场结果,以及对个性化医疗的日益关注,这需要更全面的诊断解决方案。
血清学检测市场关键要点
- 血清学检测市场预计将从2026年的177亿美元增长到2036年的355亿美元,复合年增长率为7.2%。
- 传染病的日益普遍和输血医学中血液筛查的需求是市场增长的主要驱动力。
- 技术进步,如AI整合和自动化,正在提高血清学检测的效率和准确性。
- 北美和欧洲是关键地区,受益于先进的医疗基础设施和支持性的监管环境。
- 像雅培实验室和西门子医疗等关键公司在创新和市场扩展方面处于前沿。
血清学检测市场关键驱动因素
| 驱动因素 | 影响 |
|---|---|
| 传染病增加 | 增加对早期和准确诊断解决方案的需求。 |
| 技术进步 | 提高测试准确性并减少周转时间。 |
| 监管要求 | 推动血液筛查中血清学检测的采用。 |
| 医疗基础设施发展 | 促进更广泛的诊断服务获取。 |
| 意识提高 | 提高人群对早期诊断测试的接受度。 |
传染病增加
传染病如HIV、肝炎和COVID-19的增加提高了对准确和及时血清学检测的需求。这些测试对于识别抗体、帮助早期诊断以及实现有效的疾病管理和预防策略至关重要。
技术进步
技术创新,包括诊断工具中的自动化和AI整合,显著提高了血清学测试的准确性、速度和效率。这些进步允许高通量处理和实时数据分析,增强了整体测试过程。
监管要求
严格的血液安全和诊断准确性监管要求推动了血清学测试的采用。政府和卫生组织要求全面的筛查协议,以确保输血的安全性,从而增加对血清学诊断的依赖。
医疗基础设施发展
随着全球医疗系统的不断扩展和改进,先进诊断服务的获取变得更加普遍。这一发展促进了血清学检测作为常规医疗的一部分的采用,特别是在新兴经济体中。
意识提高
关于早期诊断和疾病预防重要性的公众意识活动和教育计划正在推动血清学检测的采用。这种意识对于改善健康结果和减少传染病的传播至关重要。
血清学检测市场机会和挑战
| 机会 | 挑战 |
|---|---|
| 即时检测 | 监管合规 |
| 个性化医疗 | 测试成本高 |
| 新兴市场 | 技术复杂性 |
市场机会主要在于即时检测的扩展,这允许在传统实验室环境之外进行即时和高效的诊断。个性化医疗的兴起也带来了机会,因为它需要精确和高效的诊断解决方案,而血清学检测可以提供。此外,新兴市场由于医疗基础设施的改善和对医疗服务的投资增加,提供了增长潜力。
血清学检测市场的挑战包括在不同地区导航复杂的监管合规,这可能是严格和复杂的。血清学测试的高成本也可能成为障碍,特别是在价格敏感的市场。此外,与血清学检测相关的技术复杂性需要熟练的人员和先进的设备,这可能限制在资源不足的环境中的采用。
血清学检测市场报告范围
| 属性 | 详情 |
|---|---|
| 报告标题: | 血清学检测市场研究报告2036 |
| 按产品 | 试剂和耗材,仪器,软件和服务 |
| 按测试类型 | 酶联免疫吸附试验 (ELISA),化学发光免疫分析 (CLIA),蛋白质印迹法,免疫荧光分析,放射免疫分析 (RIA),侧流免疫分析 |
| 按应用 | 传染病,自身免疫性疾病,过敏测试,血液筛查和输血医学,肿瘤学,其他应用 |
| 按终端用户 | 医院和医院实验室,临床实验室,诊断中心,血库,研究机构,即时检测设施 |
| 按地区 | 北美,欧洲,亚太,拉丁美洲,中东和非洲 |
| 覆盖地区 | 北美,欧洲,亚太,拉丁美洲,中东和非洲 |
| 覆盖国家 | 美国,加拿大,德国,法国,中国,日本,巴西,南非,印度,阿联酋 |
| 基准年 | 2026 |
| 历史数据 | 2021-2025 |
| 预测期 | 2026-2036 |
| 页数 | 280 |
| 表格和图形数量 | 350 |
| 可定制 | 是的,报告可以根据您的需求进行定制。 |
血清学检测市场细分分析
血清学检测市场根据产品、测试类型、应用、终端用户和地区进行细分。每个细分市场在理解市场动态和趋势中起着关键作用。市场的多样化细分允许针对特定需求和偏好的策略。
按产品分析
| 细分 | 市场份额 | 增长率 | 关键见解 |
|---|---|---|---|
| 试剂和耗材 | 未提供 | 未提供 | 由于在血清学测试中的频繁使用,需求量大。 |
| 仪器 | 未提供 | 未提供 | 对先进诊断设备的投资在增长。 |
| 软件和服务 | 未提供 | 未提供 | 在数据管理和结果解释中扮演着越来越重要的角色。 |
试剂和耗材是血清学检测的重要组成部分,由于其消耗性和每次测试程序的必要性,需求持续。仪器正在经历投资增长,特别是那些承诺更高准确性和效率的先进诊断设备。同时,软件和服务部分正在获得重要性,提供数据分析和管理方面的必要支持,增强了诊断过程的准确性和效率。
按测试类型分析
| 细分 | 市场份额 | 增长率 | 关键见解 |
|---|---|---|---|
| 酶联免疫吸附试验 (ELISA) | 未提供 | 未提供 | 因其特异性和灵敏度而广泛使用。 |
| 化学发光免疫分析 (CLIA) | 未提供 | 未提供 | 因其高通量能力而受到越来越多的青睐。 |
| 蛋白质印迹法 | 未提供 | 未提供 | 用于各种感染的确认测试。 |
| 免疫荧光分析 | 未提供 | 未提供 | 在自身免疫和过敏测试中常见。 |
| 放射免疫分析 (RIA) | 未提供 | 未提供 | 高度灵敏,但由于辐射问题使用较少。 |
| 侧流免疫分析 | 未提供 | 未提供 | 因其快速即时检测能力而受到青睐。 |
ELISA由于其高特异性和灵敏度,仍然是血清学检测中的主力,适用于各种诊断应用。CLIA因其高通量能力而受到越来越多的关注,使其适合大规模测试环境。蛋白质印迹法在确认测试中继续具有重要意义,特别是在HIV等感染中。免疫荧光分析因其能够直接可视化抗体而在自身免疫和过敏诊断中很受欢迎。虽然RIA提供高灵敏度,但其使用受到放射性污染问题的限制,而侧流免疫分析因其快速即时检测能力而越来越多地被使用。
按应用分析
| 细分 | 市场份额 | 增长率 | 关键见解 |
|---|---|---|---|
| 传染病 | 未提供 | 未提供 | 由于高发病率和测试需求而占主导地位。 |
| 自身免疫性疾病 | 未提供 | 未提供 | 发病率增加推动对专业测试的需求。 |
| 过敏测试 | 未提供 | 未提供 | 对过敏的意识提高促进市场增长。 |
| 血液筛查和输血医学 | 未提供 | 未提供 | 确保血液安全的必要性,受法规要求。 |
| 肿瘤学 | 未提供 | 未提供 | 在癌症诊断和监测中的应用扩大。 |
| 其他应用 | 未提供 | 未提供 | 包括个性化医疗中的新兴领域。 |
传染病是一个主要的应用细分市场,由于持续和高需求的血清学测试以有效管理和控制疫情。自身免疫性疾病细分市场正在增长,由于意识和发病率的提高。过敏测试随着对过敏原及其健康影响的意识提高而获得动力。血液筛查和输血医学仍然至关重要,由于法规要求确保血库和医院的安全。肿瘤学应用正在扩大,血清学测试在癌症诊断和治疗监测中发挥着越来越重要的作用。其他应用涵盖了多种新兴诊断需求,反映了个性化医疗的不断变化的格局。
按终端用户分析
| 细分 | 市场份额 | 增长率 | 关键见解 |
|---|---|---|---|
| 医院和医院实验室 | 未提供 | 未提供 | 由于多样化的患者需求,是血清学测试的主要消费者。 |
| 临床实验室 | 未提供 | 未提供 | 在常规和专业血清学测试中起着核心作用。 |
| 诊断中心 | 未提供 | 未提供 | 为患者提供方便、快速的测试服务。 |
| 血库 | 未提供 | 未提供 | 通过强制筛查确保安全的血液供应。 |
| 研究机构 | 未提供 | 未提供 | 推动血清学检测技术的创新和发展。 |
| 即时检测设施 | 未提供 | 未提供 | 在现场即时诊断中越来越重要。 |
医院和医院实验室是主要的终端用户,鉴于他们处理的广泛诊断需求,从常规筛查到复杂的疾病管理。临床实验室在提供常规和专业的血清学测试中发挥着关键作用,对于诊断准确性和患者管理至关重要。诊断中心因其能够提供快速和便捷的测试服务而越来越受欢迎,满足患者对便利性的需求。血库在维持安全的血液供应中不可或缺,血清学测试对于符合安全法规至关重要。研究机构继续推动该领域的发展,促进技术进步和血清学的新应用。即时检测设施因其能够提供即时结果而获得关注,这对于及时的临床决策至关重要。
按地区分析
| 细分 | 市场份额 | 增长率 | 关键见解 |
|---|---|---|---|
| 北美 | 未提供 | 未提供 | 先进的医疗基础设施支持广泛的测试。 |
| 欧洲 | 未提供 | 未提供 | 严格的法规推动对准确诊断的需求。 |
| 亚太 | 未提供 | 未提供 | 快速增长的医疗市场和基础设施。 |
| 拉丁美洲 | 未提供 | 未提供 | 新兴市场,医疗投资增加。 |
| 中东和非洲 | 未提供 | 未提供 | 改善的医疗获取推动测试需求。 |
北美以其复杂的医疗基础设施和高医疗支出而突出,确保了血清学检测的广泛采用。欧洲紧随其后,其严格的医疗法规需要可靠和准确的诊断解决方案,推动血清学测试整合到常规医疗中。亚太地区正在迅速崛起,其特点是扩展的医疗网络、增加的投资以及慢性和传染病的流行率上升。拉丁美洲提供了可观的增长机会,特别是在医疗系统成熟和对健康服务的投资持续增加的情况下。在中东和非洲,医疗获取的改善和对疾病预防的意识提高是推动市场扩张的关键因素。
血清学检测市场区域展望
| 区域展望 | |
|---|---|
| 最大市场 | 未提供 |
| 增长最快的市场 | 未提供 |
| 新兴国家 | 印度,巴西,南非 |
| 未来展望 | 新兴市场的扩展和快速的技术进步将推动增长。 |
由于其先进的医疗基础设施和鼓励采用尖端诊断技术的积极医疗政策,北美在血清学检测市场中仍然至关重要。在欧洲,全面医疗和严格的测试标准的重视继续推动对血清学诊断的需求,得到了完善的健康服务和研究机构的支持。
亚太地区有望实现显著增长,受快速扩展的医疗基础设施、传染病的流行率上升和医疗支出的增加推动。该地区的国家,特别是印度和中国,由于其庞大的人口和正在进行的医疗改革,提供了有利可图的机会。
在拉丁美洲,随着医疗系统的发展和医疗服务获取的改善,市场正在增长。政府和私人利益相关者正在投资于医疗基础设施,这提高了血清学检测的覆盖范围和效果。
中东和非洲面临独特的医疗挑战,但由于国际援助、政府倡议和私人投资,正在看到改善。这些努力正在增加诊断服务的可用性,包括该地区的血清学检测。
血清学检测市场竞争者展望
| 竞争者展望 | |
|---|---|
| 市场领导者 | 未提供 |
| 关键参与者 |
|
| 关键竞争因素 |
|
血清学检测定价分析
血清学检测市场的定价结构受多种因素影响,包括原材料成本、制造成本和所涉及技术的复杂性。高质量的试剂和耗材是关键组成部分,通常由于其反复使用而决定成本结构。制造成本受到对先进设备和熟练劳动力需求的影响,而技术成本则由持续的研发投资以提高测试准确性和效率驱动。
供应链动态起着关键作用,通过分销成本和物流影响定价。产品和服务的定制化可能增加成本,符合严格的监管标准需要广泛的测试和认证。买家的价格敏感性各不相同,大型机构更关注长期可靠性和总拥有成本,而较小的设施可能更注重初始购买价格。
血清学检测消费者购买行为/偏好分析
关键购买标准
| 购买因素 | 相对重要性 | 原因 |
|---|---|---|
| 准确性 | 高 | 对可靠的诊断和治疗决策至关重要。 |
| 成本 | 中 | 在质量与预算限制之间取得平衡是必要的。 |
| 周转时间 | 高 | 快速结果对及时的临床管理至关重要。 |
| 易用性 | 中 | 简化与现有工作流程的整合。 |
| 支持和服务 | 中 | 技术支持确保有效的操作和维护。 |
血清学检测产品的典型买家包括医院、临床实验室、诊断中心和研究机构。采购行为通常由对准确性和可靠性的需求驱动,技术评估侧重于测试的灵敏度和特异性。价格敏感性各不相同,大型机构考虑总拥有成本,而较小的中心可能优先考虑初始成本。质量期望很高,要求符合监管标准和认证。
供应商关系很重要,买家寻找提供强大支持和服务网络的合作伙伴。定制要求可能包括特定的软件功能或与现有系统的兼容性。售后服务如培训和技术支持受到重视,确保诊断设备的顺利操作和维护。
目录
1. 研究方法论
2. 市场结构
3. 执行摘要
4. 血清学检测市场概述
- 4.1 介绍
- 市场快照
- 假设、包含与排除
- 技术进步与专利分析
- 案例研究
- 市场进入与启动策略
- 影响市场增长的宏观经济因素
- 4.2 血清学检测市场动态
- 市场驱动因素
- 市场限制因素
- 市场机会
- 4.3 血清学检测市场 - 供应链分析
- 关键原材料/组件供应商
- 主要制造商
- 主要分销商
- 主要消费者
- 4.4 塑造血清学检测市场的关键力量
- 供应商的议价能力
- 买家的议价能力
- 替代品的威胁
- 新进入者的威胁
- 竞争对手的竞争
- 4.1 介绍
5. 全球血清学检测市场,按按产品
- 5.1 市场规模,价值(百万美元)和数量(单位)
- 试剂和耗材
- 仪器
- 软件和服务
- 5.2 关键市场趋势和增长机会
- 5.3 市场份额(%)分析,2021-2036
- 5.4 年同比增长率
- 5.5 市场吸引力
- 5.6 全球投资与贸易风险
- 5.7 价格分析,2021-2036
- 5.8 营业利润/利润,2021-2036
- 5.1 市场规模,价值(百万美元)和数量(单位)
6. 全球血清学检测市场,按按测试类型
- 6.1 市场规模,价值(百万美元)和数量(单位)
- 酶联免疫吸附试验 (ELISA)
- 化学发光免疫分析 (CLIA)
- 蛋白质印迹法
- 免疫荧光分析
- 放射免疫分析 (RIA)
- 侧流免疫分析
- 6.2 关键市场趋势和增长机会
- 6.3 市场份额(%)分析,2021-2036
- 6.4 年同比增长率
- 6.5 市场吸引力
- 6.6 全球投资与贸易风险
- 6.7 价格分析,2021-2036
- 6.8 营业利润/利润,2021-2036
- 6.1 市场规模,价值(百万美元)和数量(单位)
7. 全球血清学检测市场,按按应用
- 7.1 市场规模,价值(百万美元)和数量(单位)
- 传染病
- 自身免疫性疾病
- 过敏测试
- 血液筛查和输血医学
- 肿瘤学
- 其他应用
- 7.2 关键市场趋势和增长机会
- 7.3 市场份额(%)分析,2021-2036
- 7.4 年同比增长率
- 7.5 市场吸引力
- 7.6 全球投资与贸易风险
- 7.7 价格分析,2021-2036
- 7.8 营业利润/利润,2021-2036
- 7.1 市场规模,价值(百万美元)和数量(单位)
8. 全球血清学检测市场,按按终端用户
- 8.1 市场规模,价值(百万美元)和数量(单位)
- 医院和医院实验室
- 临床实验室
- 诊断中心
- 血库
- 研究机构
- 即时检测设施
- 8.2 关键市场趋势和增长机会
- 8.3 市场份额(%)分析,2021-2036
- 8.4 年同比增长率
- 8.5 市场吸引力
- 8.6 全球投资与贸易风险
- 8.7 价格分析,2021-2036
- 8.8 营业利润/利润,2021-2036
- 8.1 市场规模,价值(百万美元)和数量(单位)
9. 全球血清学检测市场,按按地区
- 9.1 市场规模,价值(百万美元)和数量(单位)
- 北美
- 欧洲
- 亚太
- 拉丁美洲
- 中东和非洲
- 9.2 关键市场趋势和增长机会
- 9.3 市场份额(%)分析,2021-2036
- 9.4 年同比增长率
- 9.5 市场吸引力
- 9.6 全球投资与贸易风险
- 9.7 价格分析,2021-2036
- 9.8 营业利润/利润,2021-2036
- 9.1 市场规模,价值(百万美元)和数量(单位)
10. 全球血清学检测市场,按地区
- 10.1 市场规模,价值(百万美元)和数量(单位)
- 北美
- 欧洲
- 亚太地区
- 拉丁美洲
- 中东和非洲
- 10.2 关键市场趋势和增长机会
- 10.3 市场份额(%)分析,2021-2036
- 10.4 年同比增长率
- 10.5 市场吸引力
- 10.6 全球投资与贸易风险
- 10.7 价格分析,2021-2036
- 10.8 营业利润/利润,2021-2036
- 10.1 市场规模,价值(百万美元)和数量(单位)
11. 全球血清学检测市场,按北美
- 11.1 市场规模,价值(百万美元)和数量(单位)
- 美国
- 加拿大
- 11.2 关键市场趋势和增长机会
- 11.3 市场份额(%)分析,2021-2036
- 11.4 年同比增长率
- 11.5 市场吸引力
- 11.6 全球投资与贸易风险
- 11.7 价格分析,2021-2036
- 11.8 营业利润/利润,2021-2036
- 11.1 市场规模,价值(百万美元)和数量(单位)
12. 全球血清学检测市场,按欧洲
- 12.1 市场规模,价值(百万美元)和数量(单位)
- 德国
- 法国
- 英国
- 西班牙
- 意大利
- 瑞士
- 俄罗斯
- 波兰
- 欧洲其他地区
- 12.2 关键市场趋势和增长机会
- 12.3 市场份额(%)分析,2021-2036
- 12.4 年同比增长率
- 12.5 市场吸引力
- 12.6 全球投资与贸易风险
- 12.7 价格分析,2021-2036
- 12.8 营业利润/利润,2021-2036
- 12.1 市场规模,价值(百万美元)和数量(单位)
13. 全球血清学检测市场,按亚太地区
- 13.1 市场规模,价值(百万美元)和数量(单位)
- 中国
- 日本
- 韩国
- 印度
- 澳大利亚
- 东南亚
- 亚太其他地区
- 13.2 关键市场趋势和增长机会
- 13.3 市场份额(%)分析,2021-2036
- 13.4 年同比增长率
- 13.5 市场吸引力
- 13.6 全球投资与贸易风险
- 13.7 价格分析,2021-2036
- 13.8 营业利润/利润,2021-2036
- 13.1 市场规模,价值(百万美元)和数量(单位)
14. 全球血清学检测市场,按拉丁美洲
- 14.1 市场规模,价值(百万美元)和数量(单位)
- 巴西
- 墨西哥
- 阿根廷
- 拉丁美洲其他地区
- 14.2 关键市场趋势和增长机会
- 14.3 市场份额(%)分析,2021-2036
- 14.4 年同比增长率
- 14.5 市场吸引力
- 14.6 全球投资与贸易风险
- 14.7 价格分析,2021-2036
- 14.8 营业利润/利润,2021-2036
- 14.1 市场规模,价值(百万美元)和数量(单位)
15. 全球血清学检测市场,按中东和非洲
- 15.1 市场规模,价值(百万美元)和数量(单位)
- 沙特阿拉伯
- 阿联酋
- 南非
- 中东和非洲其他地区
- 15.2 关键市场趋势和增长机会
- 15.3 市场份额(%)分析,2021-2036
- 15.4 年同比增长率
- 15.5 市场吸引力
- 15.6 全球投资与贸易风险
- 15.7 价格分析,2021-2036
- 15.8 营业利润/利润,2021-2036
- 15.1 市场规模,价值(百万美元)和数量(单位)
16. 竞争分析
- 16.1 竞争格局,主要参与者
- 全球血清学检测主要参与者的市场份额(%)分析,按价值(百万美元)和数量(单位)
- 公司概况
- 公司财务
- 新闻与发展
- 战略举措
- 16.2 公司简介
- Abbott Laboratories
- F. Hoffmann-La Roche Ltd.
- Siemens Healthineers AG
- Thermo Fisher Scientific Inc.
- Danaher Corporation
- bioMérieux SA
- DiaSorin S.p.A.
- Hologic Inc.
- QuidelOrtho Corporation
- Becton Dickinson and Company
- 16.1 竞争格局,主要参与者
研究方法
为了为您提供对市场机会的全面理解,我们采用多阶段的方法,旨在最大限度地降低风险并提高战略清晰度。我们通过建立一个明确的概念框架开始这一过程,通常称为TAM-SAM-SOM模型。首先,我们从总可用市场开始,考察您的类别在全球的绝对需求。然后,我们将其细化为可服务市场,以考虑您的特定地理和技术覆盖范围,最后,我们确定可服务可获得市场。这确保了我们提供的最终数据不仅仅是理论上的“虚荣指标”,而是代表了您业务的实际可捕获收入目标。
我们的数据收集过程依赖于一种称为三角测量的严格原则,我们交叉引用多个独立的数据流以确保准确性。我们从深入的二次研究开始,综合来自审计财务文件、政府贸易数据库和专业行业期刊的高价值情报。这个“案头研究”阶段提供了宏观经济基线,并识别历史增长轨迹。然而,由于二次数据有时可能滞后于实时变化,我们通过有针对性的初步研究来补充这一点。这涉及与关键意见领袖(KOLs)的直接接触和结构化定量调查,以捕捉市场的当前脉搏和新兴买家意图。
为了确保我们估算的完整性,我们采用双重建模方法,从“自上而下”和“自下而上”两方面计算市场规模。自上而下的分析为更广泛的经济趋势提供了有价值的合理性检查,但我们最重视自下而上的建模。通过获取细粒度数据,如平均交易价值和潜在客户接触点的实际数量,并将其向上扩展,我们建立了一个基于操作现实的高度可辩护模型。这种双重验证方法使我们能够及早识别任何差异,确保结果数据足够稳健,以经受住利益相关者或投资者的审查。
最后,我们认识到静态的市场规模数据只是一个时间点的快照。为了为您提供未来的路线图,我们将趋势分析和复合年增长率(CAGR)预测整合到我们的最终报告中。我们分析潜在的驱动因素,如监管变化、技术颠覆或消费者行为变化,以预测市场在未来三到五年内将如何演变。这种持续的跟踪机制将简单的数字转变为动态的战略工具,使您能够实时监控市场份额,并在新机会出现时调整资源。