産業用ディスプレイ
産業用ディスプレイ市場調査レポート2036
産業用ディスプレイ市場セグメント - コンポーネント別(ディスプレイ、コントローラー、ソフトウェア、アクセサリー、サービス)、展開方法別(オンプレミス、クラウドベース、ハイブリッド)、用途別(HMI、リモートモニタリング、インタラクティブディスプレイ、デジタルサイネージ、コントロールルーム)、産業別(製造、エネルギー&パワー、石油&ガス、輸送、ヘルスケア、自動車)、エンドユーザー別(OEM、システムインテグレーター、エンドユーザー産業、ディストリビューター)、地域別(北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ) - 市場予測は価値(USD)で提供されます
産業用ディスプレイ市場の展望
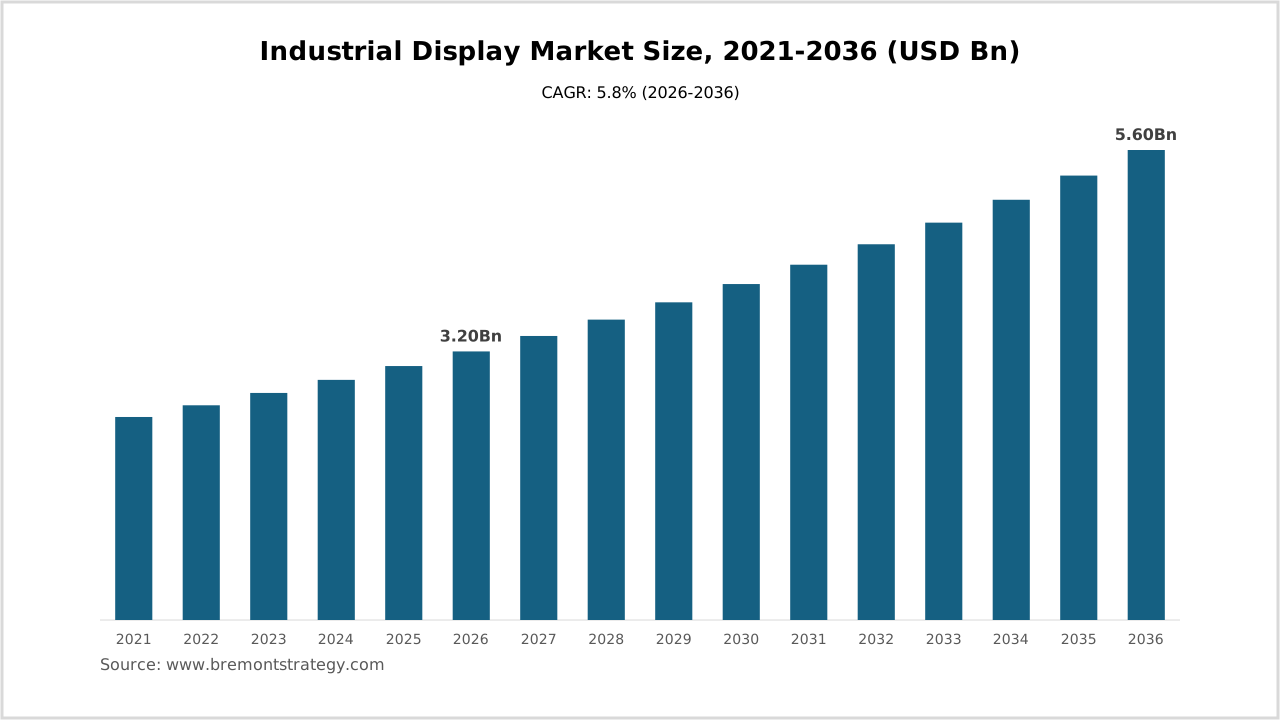
産業用ディスプレイ市場は2026年に32億ドルと評価され、2036年には56億ドルに達すると予測されており、予測期間2026-2036年の間に5.8%のCAGRで成長します。この成長は、特に製造業や輸送業などの分野での産業用途における先進的なディスプレイ技術の需要増加によって推進されています。
産業用ディスプレイは、過酷な産業環境での使用を目的とした特殊な電子ディスプレイシステムです。これらは耐久性、高輝度、極端な条件下での動作能力により、従来のディスプレイとは異なります。これらのディスプレイは、リアルタイムデータの提供とさまざまな産業における運用効率の向上に不可欠です。
需要の主な要因には、産業全体での自動化とIoT技術の採用の増加が含まれ、これには監視と制御のための堅牢なディスプレイソリューションが必要です。さらに、スマート製造とインダストリー4.0への移行が、産業用ディスプレイの需要をさらに推進しています。
OLEDや量子ドットディスプレイなどのディスプレイ技術の技術的進歩は、産業用ディスプレイの性能と能力を向上させると期待されています。R&Dの取り組みは、産業用途の進化するニーズに応えるために、エネルギー効率、解像度、インタラクティビティの向上に焦点を当てています。
市場の競争力学は、価格、技術性能、アフターサポートなどの要因によって影響を受けます。ベンダーは、革新的な機能と堅牢な顧客サポートを提供することで競争し、採用に影響を与える重要な要素となっています。流通ネットワークとパートナーシップも、市場のリーチを拡大する上で重要な役割を果たしています。
産業用ディスプレイ市場の重要なポイント
- 産業用ディスプレイ市場は、2026年の32億ドルから2036年には56億ドルに成長し、CAGRは5.8%です。
- 「コンポーネント別」カテゴリー内の「ディスプレイ」サブセグメントは、ディスプレイ技術の進歩により、重要な市場シェアを占めると予測されています。
- アジア太平洋地域は、急速な工業化と技術採用により、市場の主要地域になると予想されています。
- 産業用途におけるIoTの統合の増加は、先進的なディスプレイソリューションの需要を高める主要な要因です。
産業用ディスプレイ市場の主要な推進要因
| 推進要因 | 影響 |
|---|---|
| 自動化とIoTの統合 | リアルタイム監視ディスプレイの需要を高めます。 |
| インダストリー4.0の採用 | 先進的なディスプレイ技術の必要性を促進します。 |
| 技術的進歩 | ディスプレイの性能と能力を向上させます。 |
| 工業化の進展 | 耐久性と信頼性の高いディスプレイの需要を促進します。 |
自動化とIoTの統合
産業環境における自動化とIoTの統合は、産業用ディスプレイ市場の重要な推進要因です。これらの技術は、リアルタイムの監視とデータ可視化のための信頼性の高いディスプレイソリューションを必要とし、運用効率と意思決定プロセスを向上させます。産業がますますIoT対応デバイスを採用するにつれて、先進的な産業用ディスプレイの需要は大幅に増加すると予想されます。
インダストリー4.0の採用
インダストリー4.0は、デジタル技術を製造プロセスに統合することを特徴とする第4次産業革命を表しています。このトレンドは、複雑なデータ可視化と制御アプリケーションをサポートできる高度なディスプレイ技術の需要を促進しています。企業がスマート製造に移行するにつれて、高性能な産業用ディスプレイの必要性がますます顕著になっています。
技術的進歩
OLEDや量子ドットディスプレイなどのディスプレイ技術の進歩は、産業用ディスプレイ市場に大きな影響を与えています。これらの技術は、明るさ、解像度、エネルギー効率の面で優れた性能を提供し、産業用途に理想的です。継続的なR&Dの取り組みは、産業ユーザーの特定のニーズに応えるために、これらの属性を強化することに焦点を当てています。
工業化の進展
新興経済国における急速な工業化は、産業用ディスプレイ市場の成長に寄与しています。産業が拡大し近代化するにつれて、過酷な環境条件に耐えられる耐久性と信頼性の高いディスプレイソリューションの需要が増加しています。このトレンドは、特にアジア太平洋地域のような産業成長が顕著な地域で見られます。
産業用ディスプレイ市場の機会と課題
| 機会 | 課題 |
|---|---|
| スマート製造 | 高い初期コスト |
| 新興市場 | 技術的複雑さ |
| 先進的なディスプレイ技術 | 規制遵守 |
産業用ディスプレイ市場は、特にスマート製造の分野でいくつかの機会を提供しています。産業がより洗練された製造プロセスを採用するにつれて、これらのプロセスをサポートできる先進的なディスプレイソリューションの需要が増加しています。さらに、新興市場は、工業化とインフラの近代化を続ける中で、成長の大きな可能性を提供しています。OLEDや量子ドットなどの先進的なディスプレイ技術の開発も、優れた性能とエネルギー効率を提供することで、市場拡大の機会を提供しています。
しかし、市場はまたいくつかの課題にも直面しています。先進的なディスプレイ技術に関連する高い初期コストは、特に中小企業にとって採用の障壁となる可能性があります。これらのディスプレイを既存のシステムに統合する技術的な複雑さも課題となり、専門的な知識とスキルが必要です。さらに、地域ごとの規制遵守は障害となる可能性があり、メーカーは製品が地域の基準と規制を満たすことを保証しなければなりません。
産業用ディスプレイ市場レポートの範囲
| 属性 | 詳細 |
|---|---|
| レポートタイトル | 産業用ディスプレイ市場調査レポート2036 |
| コンポーネント別 | ディスプレイ、コントローラー、ソフトウェア、アクセサリー、サービス |
| 展開方法別 | オンプレミス、クラウドベース、ハイブリッド |
| 用途別 | HMI、リモートモニタリング、インタラクティブディスプレイ、デジタルサイネージ、コントロールルーム |
| 産業別 | 製造、エネルギー&パワー、石油&ガス、輸送、ヘルスケア、自動車 |
| エンドユーザー別 | OEM、システムインテグレーター、エンドユーザー産業、ディストリビューター |
| 地域別 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| 対象国 | 北米(アメリカ、カナダ)、ヨーロッパ(ドイツ、フランス、イギリス、イタリア、スペイン、その他のヨーロッパ)、アジア太平洋(中国、日本、インド、韓国、オーストラリア、その他のアジア太平洋)、ラテンアメリカ(ブラジル、メキシコ、アルゼンチン、その他のラテンアメリカ)、中東&アフリカ(UAE、サウジアラビア、南アフリカ、その他の中東&アフリカ) |
| 基準年 | 2026 |
| 過去データ | 2021-2025 |
| 予測期間 | 2026-2036 |
| ページ数 | 280 |
| 表と図の数 | 350 |
| カスタマイズ可能 | はい、レポートはニーズに応じてカスタマイズ可能です。 |
産業用ディスプレイ市場セグメント分析
このセクションでは、産業用ディスプレイ市場のセグメンテーションの包括的な分析を提供します。コンポーネント、展開方法、用途、産業、エンドユーザー、地域市場など、さまざまなカテゴリーをカバーしています。
コンポーネント別分析
「ディスプレイ」サブセグメントは、産業環境での高性能ディスプレイパネルの需要増加により、コンポーネントカテゴリーを支配しています。これらのディスプレイは、運用効率に不可欠な明確で信頼性のあるデータ可視化を提供するために重要です。コントローラーとソフトウェアも重要であり、産業プロセス内でのディスプレイシステムの統合と管理を可能にします。
アクセサリーとサービスは、産業が設置、保守、サポートを含む包括的なソリューションを求める中で重要性を増しています。カスタマイズされたディスプレイソリューションへのトレンドは、これらのコンポーネントの需要を促進しており、企業は特定の運用ニーズを満たすためにカスタマイズされたシステムを必要としています。
展開方法別分析
オンプレミス展開は、産業用ディスプレイ市場で最も一般的な方法であり、ディスプレイシステムに対するより大きな制御とセキュリティを提供します。しかし、クラウドベースおよびハイブリッド展開は、そのスケーラビリティと柔軟性により注目を集めています。これらの方法は、リモート管理とデータアクセスを可能にし、現代の産業運用においてますます重要になっています。
ハイブリッド展開モデルは、オンプレミスとクラウドベースのシステムの利点をバランスさせたい産業に特に魅力的です。このアプローチは、先進技術の統合を可能にしながら、重要なデータをオンサイトで維持し、革新とセキュリティの両方を確保します。
用途別分析
ヒューマンマシンインターフェース(HMI)アプリケーションは、オペレーターと産業システム間のインタラクションを促進するために重要であり、アプリケーションセグメントをリードしています。直感的で応答性の高いHMIディスプレイの需要は、産業がユーザーエクスペリエンスと運用効率の向上に焦点を当てる中で増加しています。
リモートモニタリングとコントロールルームアプリケーションも重要であり、リアルタイムのデータアクセスと管理の必要性によって推進されています。これらのアプリケーションは、エネルギーや輸送などの産業で重要であり、タイムリーな意思決定が重要です。インタラクティブディスプレイとデジタルサイネージは、特にヘルスケアや小売業界でその存在を拡大しています。
産業別分析
製造業は、産業用ディスプレイの最大の消費者であり、生産環境での堅牢で信頼性の高いディスプレイソリューションの必要性によって推進されています。エネルギー&パワーセクターも重要な市場であり、ディスプレイは複雑なシステムの監視と管理に使用されます。
輸送および自動車産業は、安全性と効率性を向上させるために、先進的なディスプレイ技術をますます採用しています。ヘルスケアでは、患者の監視と情報の伝達にディスプレイが使用されており、石油&ガスセクターでは、フィールドオペレーションのために耐久性のあるディスプレイが必要です。
エンドユーザー別分析
OEMとシステムインテグレーターは、産業用ディスプレイの主要なエンドユーザーであり、これらのシステムを産業クライアント向けの大規模なソリューションに組み込んでいます。エンドユーザー産業も重要な市場であり、運用用途のために直接ディスプレイシステムを購入しています。
ディストリビューターは、市場において、さまざまな地域でのディスプレイ製品の入手可能性と流通を促進する上で重要な役割を果たしています。彼らの広範なネットワークとメーカーとのパートナーシップは、産業用ディスプレイが幅広い顧客に届くことを保証します。
地域別分析
北米は、先進技術の高い採用率と革新への強い焦点を特徴とする、産業用ディスプレイの成熟した市場です。地域の確立された産業基盤と自動化への重点が、洗練されたディスプレイソリューションの需要を促進しています。
ヨーロッパは、製造業と自動車産業の強い存在感を持ち、信頼性と高性能のディスプレイを必要としています。地域のインダストリー4.0とデジタルトランスフォーメーションへのコミットメントは、市場の成長をさらに支えています。
アジア太平洋は、急速な工業化と技術的進歩によって、最も急成長している地域です。中国、日本、インドなどの国々は、産業インフラの近代化に多額の投資を行っており、産業用ディスプレイの大きな需要を生み出しています。
ラテンアメリカは、有望な市場として浮上しており、ブラジルやメキシコなどの国々が産業開発と近代化に焦点を当てています。地域の自動化とデジタル化への強い関心が、先進的なディスプレイ技術の採用を支えています。
中東&アフリカ地域は、インフラとエネルギープロジェクトへの投資によって、安定した成長を遂げています。地域の産業が拡大し、運用を近代化する中で、耐久性と信頼性の高いディスプレイソリューションの需要が増加しています。
産業用ディスプレイ市場の地域別展望
| 地域別展望 | |
|---|---|
| 最大の市場 | アジア太平洋 |
| 最も急成長している市場 | アジア太平洋 |
| 新興国 | ブラジル、インド、南アフリカ |
| 将来の展望 | 技術的進歩と工業化による強い成長。 |
産業用ディスプレイ市場の競争展望
| 競争展望 | |
|---|---|
| 市場リーダー |
|
| 主要プレーヤー |
|
| 主要競争要因 |
|
産業用ディスプレイの価格分析
産業用ディスプレイ市場の価格設定は、配合、仕様、規模、地域などの要因によって影響を受けます。OLEDや量子ドットなどのディスプレイ技術の複雑さは、コストを高くする可能性がある一方で、規模の経済は価格を下げることができます。労働力と材料コストの地域差も価格に影響を与え、先進地域では通常、技術統合と規制遵守のために価格が高くなります。
市場の価格感度はさまざまであり、一部の購入者はコスト効率を重視し、他の購入者は価値に基づく購入決定を重視します。エネルギーや輸送などの重要な運用ニーズを持つ産業は、コストよりも性能と信頼性を優先し、長期的な耐久性と先進的な機能を提供するディスプレイを求めることが多いです。一方、コストに敏感なセクターは、基本的な運用要件を満たすより手頃なソリューションを選ぶことがあります。
産業用ディスプレイの消費者購買行動/嗜好分析
主要購入基準
| 購入要因 | 相対的重要性 | 理由 |
|---|---|---|
| 性能 | 非常に高い | 運用効率にとって重要 |
| 耐久性/信頼性 | 高い | 過酷な環境にとって不可欠 |
| 認証/コンプライアンス | 中高 | 規制遵守を保証 |
| 総コスト | 中 | 予算制約 |
| 差別化能力 | 高い | 競争優位性 |
産業用ディスプレイ市場の典型的な購入者には、製造業、エネルギー、輸送などの産業内の調達マネージャー、運用マネージャー、ITスペシャリストが含まれます。これらの専門家は、ディスプレイソリューションが運用の特定のニーズを満たすことを保証する責任を負っており、性能、信頼性、業界標準への準拠を含みます。
購入決定は、性能と耐久性などの要因によって大きく影響されます。これらの属性は、運用効率と機器の寿命に直接影響を与えるためです。購入者はまた、ディスプレイソリューションを評価する際に、設置と保守を含む総所有コストを考慮します。ディスプレイが競争上の優位性を提供するユニークな機能や能力を提供できるかどうかも、意思決定プロセスにおける重要な考慮事項です。
目次
1. 調査手法
2. 市場構造
3. エグゼクティブサマリー
4. 産業用ディスプレイ市場概要
- 4.1 はじめに
- 市場スナップショット
- 仮定、包含および除外
- 技術革新と特許分析
- ケーススタディ
- 市場参入とローンチ戦略
- 市場成長に影響を与えるマクロ経済要因
- 4.2 産業用ディスプレイ市場のダイナミクス
- 市場の推進要因
- 市場の制約
- 市場機会
- 4.3 産業用ディスプレイ市場 - サプライチェーン分析
- 主要原材料/コンポーネントプロバイダー
- 主要メーカー
- 主要ディストリビューター
- 主要消費者
- 4.4 産業用ディスプレイ市場を形成する主要な力
- サプライヤーの交渉力
- バイヤーの交渉力
- 代替品の脅威
- 新規参入者の脅威
- 競争の激しさ
- 4.1 はじめに
5. 世界の産業用ディスプレイ市場、コンポーネント別別
- 5.1 市場規模、価値(USD百万)および数量(単位)
- ディスプレイ
- コントローラー
- ソフトウェア
- アクセサリー
- サービス
- 5.2 主要市場動向と成長機会
- 5.3 市場シェア(%)分析、2021-2036
- 5.4 前年比(YoY)成長率
- 5.5 市場魅力度
- 5.6 世界の投資と貿易リスク
- 5.7 価格分析、2021-2036
- 5.8 営業利益率/利益、2021-2036
- 5.1 市場規模、価値(USD百万)および数量(単位)
6. 世界の産業用ディスプレイ市場、展開方法別別
- 6.1 市場規模、価値(USD百万)および数量(単位)
- オンプレミス
- クラウドベース
- ハイブリッド
- 6.2 主要市場動向と成長機会
- 6.3 市場シェア(%)分析、2021-2036
- 6.4 前年比(YoY)成長率
- 6.5 市場魅力度
- 6.6 世界の投資と貿易リスク
- 6.7 価格分析、2021-2036
- 6.8 営業利益率/利益、2021-2036
- 6.1 市場規模、価値(USD百万)および数量(単位)
7. 世界の産業用ディスプレイ市場、用途別別
- 7.1 市場規模、価値(USD百万)および数量(単位)
- HMI
- リモートモニタリング
- インタラクティブディスプレイ
- デジタルサイネージ
- コントロールルーム
- 7.2 主要市場動向と成長機会
- 7.3 市場シェア(%)分析、2021-2036
- 7.4 前年比(YoY)成長率
- 7.5 市場魅力度
- 7.6 世界の投資と貿易リスク
- 7.7 価格分析、2021-2036
- 7.8 営業利益率/利益、2021-2036
- 7.1 市場規模、価値(USD百万)および数量(単位)
8. 世界の産業用ディスプレイ市場、産業別別
- 8.1 市場規模、価値(USD百万)および数量(単位)
- 製造
- エネルギー&パワー
- 石油&ガス
- 輸送
- ヘルスケア
- 自動車
- 8.2 主要市場動向と成長機会
- 8.3 市場シェア(%)分析、2021-2036
- 8.4 前年比(YoY)成長率
- 8.5 市場魅力度
- 8.6 世界の投資と貿易リスク
- 8.7 価格分析、2021-2036
- 8.8 営業利益率/利益、2021-2036
- 8.1 市場規模、価値(USD百万)および数量(単位)
9. 世界の産業用ディスプレイ市場、エンドユーザー別別
- 9.1 市場規模、価値(USD百万)および数量(単位)
- OEM
- システムインテグレーター
- エンドユーザー産業
- ディストリビューター
- 9.2 主要市場動向と成長機会
- 9.3 市場シェア(%)分析、2021-2036
- 9.4 前年比(YoY)成長率
- 9.5 市場魅力度
- 9.6 世界の投資と貿易リスク
- 9.7 価格分析、2021-2036
- 9.8 営業利益率/利益、2021-2036
- 9.1 市場規模、価値(USD百万)および数量(単位)
10. 世界の産業用ディスプレイ市場、地域別別
- 10.1 市場規模、価値(USD百万)および数量(単位)
- 北米
- ヨーロッパ
- アジア太平洋
- ラテンアメリカ
- 中東&アフリカ
- 10.2 主要市場動向と成長機会
- 10.3 市場シェア(%)分析、2021-2036
- 10.4 前年比(YoY)成長率
- 10.5 市場魅力度
- 10.6 世界の投資と貿易リスク
- 10.7 価格分析、2021-2036
- 10.8 営業利益率/利益、2021-2036
- 10.1 市場規模、価値(USD百万)および数量(単位)
11. 世界の産業用ディスプレイ市場、地域別
- 11.1 市場規模、価値(USD百万)および数量(単位)
- 北米
- ヨーロッパ
- アジア太平洋
- ラテンアメリカ
- 中東・アフリカ
- 11.2 主要市場動向と成長機会
- 11.3 市場シェア(%)分析、2021-2036
- 11.4 前年比(YoY)成長率
- 11.5 市場魅力度
- 11.6 世界の投資と貿易リスク
- 11.7 価格分析、2021-2036
- 11.8 営業利益率/利益、2021-2036
- 11.1 市場規模、価値(USD百万)および数量(単位)
12. 世界の産業用ディスプレイ市場、北米別
- 12.1 市場規模、価値(USD百万)および数量(単位)
- アメリカ
- カナダ
- 12.2 主要市場動向と成長機会
- 12.3 市場シェア(%)分析、2021-2036
- 12.4 前年比(YoY)成長率
- 12.5 市場魅力度
- 12.6 世界の投資と貿易リスク
- 12.7 価格分析、2021-2036
- 12.8 営業利益率/利益、2021-2036
- 12.1 市場規模、価値(USD百万)および数量(単位)
13. 世界の産業用ディスプレイ市場、ヨーロッパ別
- 13.1 市場規模、価値(USD百万)および数量(単位)
- ドイツ
- フランス
- イギリス
- スペイン
- イタリア
- スイス
- ロシア
- ポーランド
- その他のヨーロッパ
- 13.2 主要市場動向と成長機会
- 13.3 市場シェア(%)分析、2021-2036
- 13.4 前年比(YoY)成長率
- 13.5 市場魅力度
- 13.6 世界の投資と貿易リスク
- 13.7 価格分析、2021-2036
- 13.8 営業利益率/利益、2021-2036
- 13.1 市場規模、価値(USD百万)および数量(単位)
14. 世界の産業用ディスプレイ市場、アジア太平洋別
- 14.1 市場規模、価値(USD百万)および数量(単位)
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- 東南アジア
- その他のアジア太平洋
- 14.2 主要市場動向と成長機会
- 14.3 市場シェア(%)分析、2021-2036
- 14.4 前年比(YoY)成長率
- 14.5 市場魅力度
- 14.6 世界の投資と貿易リスク
- 14.7 価格分析、2021-2036
- 14.8 営業利益率/利益、2021-2036
- 14.1 市場規模、価値(USD百万)および数量(単位)
15. 世界の産業用ディスプレイ市場、ラテンアメリカ別
- 15.1 市場規模、価値(USD百万)および数量(単位)
- ブラジル
- メキシコ
- アルゼンチン
- その他のラテンアメリカ
- 15.2 主要市場動向と成長機会
- 15.3 市場シェア(%)分析、2021-2036
- 15.4 前年比(YoY)成長率
- 15.5 市場魅力度
- 15.6 世界の投資と貿易リスク
- 15.7 価格分析、2021-2036
- 15.8 営業利益率/利益、2021-2036
- 15.1 市場規模、価値(USD百万)および数量(単位)
16. 世界の産業用ディスプレイ市場、中東・アフリカ別
- 16.1 市場規模、価値(USD百万)および数量(単位)
- サウジアラビア
- UAE
- 南アフリカ
- その他の中東・アフリカ
- 16.2 主要市場動向と成長機会
- 16.3 市場シェア(%)分析、2021-2036
- 16.4 前年比(YoY)成長率
- 16.5 市場魅力度
- 16.6 世界の投資と貿易リスク
- 16.7 価格分析、2021-2036
- 16.8 営業利益率/利益、2021-2036
- 16.1 市場規模、価値(USD百万)および数量(単位)
17. 競争分析
- 17.1 競争環境、主要プレーヤー
- 産業用ディスプレイにおける主要プレーヤーの世界市場シェア(%)分析、価値(USD百万)および数量(単位)
- 会社概要
- 会社の財務状況
- ニュースと開発
- 戦略的イニシアチブ
- 17.2 会社概要
- Samsung Electronics Co., Ltd.
- LG Display Co., Ltd.
- Sharp Corporation
- Panasonic Corporation
- AU Optronics Corp.
- BOE Technology Group Co., Ltd.
- Innolux Corporation
- Mitsubishi Electric Corporation
- Sony Corporation
- NEC Corporation
- Barco NV
- Planar Systems, Inc.
- E Ink Holdings Inc.
- Advantech Co., Ltd.
- Leyard Optoelectronic Co., Ltd.
- BenQ Corporation
- ViewSonic Corporation
- HannStar Display Corporation
- TCL Technology Group Corporation
- Delta Electronics, Inc.
- 17.1 競争環境、主要プレーヤー
調査手法
市場機会を定量化するための包括的な理解を提供するために、リスクを最小限に抑え、戦略的明確性を最大化するために設計された多段階の方法論を使用しています。プロセスは、TAM-SAM-SOMモデルと呼ばれることが多い明確な概念的枠組みを確立することから始まります。まず、総アドレス可能市場(TAM)から始めて、カテゴリに対する世界全体の需要を見ます。次に、特定の地理的および技術的到達範囲を考慮してサービス可能アドレス可能市場(SAM)に絞り込み、最終的にサービス可能取得可能市場(SOM)を特定します。これにより、最終的に提示する数字が単なる理論的な「虚栄心の指標」ではなく、ビジネスにとって現実的で獲得可能な収益目標を表していることが保証されます。
データ収集プロセスは、精度を確保するために複数の独立したデータストリームをクロスリファレンスするトライアングレーションと呼ばれる厳格な原則に依存しています。まず、監査済みの財務報告書、政府の貿易データベース、専門の業界ジャーナルから高価値のインテリジェンスを統合する詳細な二次調査を開始します。この「デスクリサーチ」フェーズは、マクロ経済の基準を提供し、歴史的な成長軌道を特定します。しかし、二次データはリアルタイムの変化に遅れることがあるため、ターゲットを絞った一次調査で補完します。これには、主要意見リーダー(KOL)との直接的な関与と、現在の市場の動向と新たな購買意図を捉えるための構造化された定量調査が含まれます。
見積もりの整合性を確保するために、「トップダウン」と「ボトムアップ」の両方から市場規模を計算するデュアルモデリングアプローチを採用しています。トップダウン分析は、より広範な経済動向に対する貴重な妥当性確認を提供しますが、ボトムアップモデリングに最も重きを置いています。平均取引額や潜在的な顧客接点の実際の数などの詳細なデータを取り、それを拡大することで、運用現実に基づいた非常に防御可能なモデルを構築します。この二重検証方法により、早期に不一致を特定し、結果として得られるデータが利害関係者や投資家の精査に耐えられるほど堅牢であることを保証します。
最後に、静的な市場規模の数字は単なる瞬間のスナップショットに過ぎないことを認識しています。将来のロードマップを提供するために、最終報告書にトレンド分析と複合年間成長率(CAGR)の予測を統合しています。規制の変化、技術的な混乱、消費者行動の変化などの基礎となる要因を分析し、今後3〜5年で市場がどのように進化するかを予測します。この継続的な追跡メカニズムは、単なる数字を動的な戦略ツールに変え、新たな機会が出現する際に市場シェアをリアルタイムで監視し、リソースをピボットすることを可能にします。