血清学検査
血清学検査市場調査レポート 2036
血清学検査市場レポートは、製品別(試薬および消耗品、機器、ソフトウェアおよびサービス)、検査タイプ別(酵素免疫測定法(ELISA)、化学発光免疫測定法(CLIA)、ウエスタンブロット、免疫蛍光測定法、放射免疫測定法(RIA)、ラテラルフロー免疫測定法)、用途別(感染症、自己免疫疾患、アレルギー検査、血液スクリーニングおよび輸血医学、腫瘍学、その他の用途)、エンドユーザー別(病院および病院ベースの研究所、臨床検査室、診断センター、血液銀行、研究機関、ポイントオブケア施設)、地域別(北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ)に分割されています。市場予測は価値(USD)で提供されます。
血清学検査市場の展望
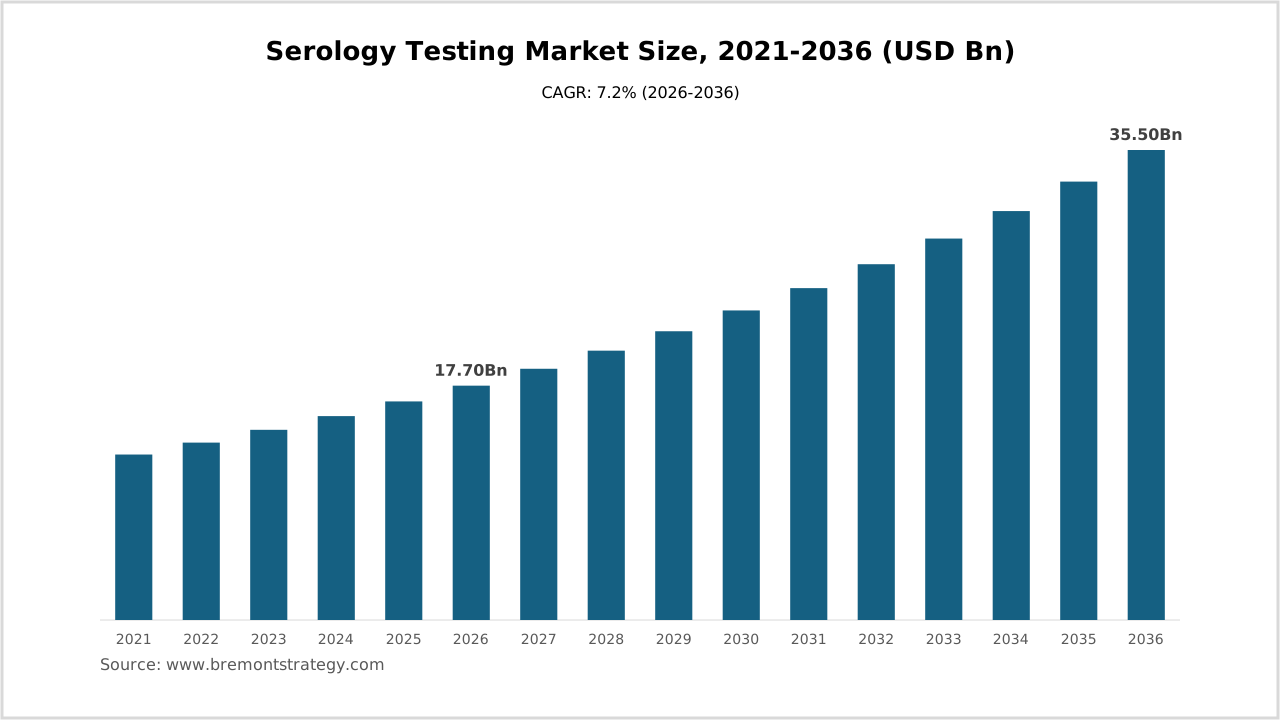
血清学検査市場は2026年に177億米ドルと評価され、2036年には355億米ドルに達すると予測されており、予測期間2026-2036年において7.2%のCAGRで成長します。この成長は、感染症の増加、輸血の増加、および血清学的検査の精度と速度を向上させる診断技術の進歩によって推進されています。
血清学検査は、血液中の抗体を特定する診断プロセスであり、感染症、自己免疫疾患、アレルギーの検出に広く使用されています。これらの検査には、ELISA、CLIA、RIAなどのさまざまな方法論が含まれます。血清学検査は、その高い特異性と感度で迅速な結果を提供する能力により、他の診断アプローチと差別化されています。
血清学検査の需要は、医療インフラの拡大、早期診断に関する認識の高まり、医療費の増加によって構造的に推進されています。さらに、血液スクリーニングと安全性に関する規制の義務は、血清学的検査の採用をさらに後押ししています。
自動化、デジタル化、AIの診断プロセスへの統合などの技術的進歩は、血清学検査を革命的に変えています。試薬および消耗品の開発における革新は、検査の信頼性を向上させ、ソフトウェアソリューションはデータ管理と結果の解釈を改善します。
血清学検査市場の競争動態は、製品革新、価格戦略、流通ネットワーク、ブランドの評判などの要因によって形成されています。企業は、製品ポートフォリオの強化と戦略的パートナーシップや買収を通じた市場プレゼンスの拡大に注力しています。
追加の文脈として、迅速で現場での結果を提供するポイントオブケア検査への傾向の増加と、より包括的な診断ソリューションを必要とする個別化医療への注目の高まりが含まれます。
血清学検査市場の重要なポイント
- 血清学検査市場は、2026年の177億米ドルから2036年には355億米ドルに成長し、CAGRは7.2%です。
- 感染症の増加と輸血医学における血液スクリーニングの必要性が市場成長の主な推進力です。
- AIの統合や自動化などの技術的進歩が血清学的検査の効率と精度を向上させています。
- 北米とヨーロッパは、先進的な医療インフラと支援的な規制環境の恩恵を受ける主要地域です。
- アボット・ラボラトリーズやシーメンス・ヘルスケアなどの主要企業が革新と市場拡大の最前線にいます。
血清学検査市場の主な推進要因
| 推進要因 | 影響 |
|---|---|
| 感染症の増加 | 早期かつ正確な診断ソリューションの需要を増加させます。 |
| 技術的進歩 | 検査の精度を向上させ、ターンアラウンドタイムを短縮します。 |
| 規制の義務 | 血液スクリーニングにおける血清学的検査の採用を推進します。 |
| 医療インフラの開発 | 診断サービスへのアクセスを促進します。 |
| 認識の高まり | 早期診断検査の普及を促進します。 |
感染症の増加
HIV、肝炎、COVID-19などの感染症の発生率の増加は、正確でタイムリーな血清学検査の需要を高めています。これらの検査は、抗体の特定に重要であり、早期診断を支援し、効果的な疾病管理と予防戦略を可能にします。
技術的進歩
診断ツールにおける自動化とAIの統合を含む技術革新は、血清学的検査の精度、速度、効率を大幅に向上させました。これらの進歩により、高スループット処理とリアルタイムデータ分析が可能になり、全体的な検査プロセスが強化されます。
規制の義務
血液の安全性と診断精度に関する厳しい規制要件が、血清学的検査の採用を推進しています。政府や保健機関は、輸血の安全性を確保するために包括的なスクリーニングプロトコルを義務付けており、血清学的診断への依存が高まっています。
医療インフラの開発
医療システムが世界的に拡大し改善され続ける中、先進的な診断サービスへのアクセスがより広範になっています。この開発は、特に新興経済国において、日常的な医療の一環としての血清学検査の採用を促進しています。
認識の高まり
早期診断と疾病予防の重要性に関する公衆啓発キャンペーンや教育イニシアチブが、血清学的検査の普及を促進しています。この認識は、健康成果の改善と感染症の拡散の抑制に重要です。
血清学検査市場の機会と課題
| 機会 | 課題 |
|---|---|
| ポイントオブケア検査 | 規制遵守 |
| 個別化医療 | 検査の高コスト |
| 新興市場 | 技術的複雑さ |
市場の機会は、従来の研究所環境外での迅速かつ効率的な診断を可能にするポイントオブケア検査の拡大に大きく依存しています。個別化医療の台頭も、血清学検査が提供できる正確で効率的な診断ソリューションを必要とするため、機会を提供します。さらに、新興市場は、医療インフラの改善と医療サービスへの投資の増加により、成長の可能性を秘めています。
血清学検査市場の課題には、地域ごとに異なる規制遵守のナビゲートが含まれ、これは厳格で複雑な場合があります。血清学的検査の高コストも、特に価格に敏感な市場では障壁となる可能性があります。さらに、血清学的アッセイに関連する技術的複雑さは、熟練した人材と先進的な設備を必要とし、リソースが限られた環境での採用を制限する可能性があります。
血清学検査市場レポートの範囲
| 属性 | 詳細 |
|---|---|
| レポートタイトル: | 血清学検査市場調査レポート 2036 |
| 製品別 | 試薬および消耗品、機器、ソフトウェアおよびサービス |
| 検査タイプ別 | 酵素免疫測定法(ELISA)、化学発光免疫測定法(CLIA)、ウエスタンブロット、免疫蛍光測定法、放射免疫測定法(RIA)、ラテラルフロー免疫測定法 |
| 用途別 | 感染症、自己免疫疾患、アレルギー検査、血液スクリーニングおよび輸血医学、腫瘍学、その他の用途 |
| エンドユーザー別 | 病院および病院ベースの研究所、臨床検査室、診断センター、血液銀行、研究機関、ポイントオブケア施設 |
| 地域別 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| 対象地域 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| 対象国 | アメリカ合衆国、カナダ、ドイツ、フランス、中国、日本、ブラジル、南アフリカ、インド、UAE |
| 基準年 | 2026 |
| 履歴データ | 2021-2025 |
| 予測期間 | 2026-2036 |
| ページ数 | 280 |
| 表と図の数 | 350 |
| カスタマイズ可能 | はい、レポートはご要望に応じてカスタマイズできます。 |
血清学検査市場セグメント分析
血清学検査市場は、製品、検査タイプ、用途、エンドユーザー、地域に基づいてセグメント化されています。各セグメントは、市場の動向とトレンドを理解する上で重要な役割を果たします。市場の多様なセグメンテーションは、特定のニーズと好みに対応するためのターゲット戦略を可能にします。
製品別分析
| セグメント | 市場シェア | 成長率 | 重要な洞察 |
|---|---|---|---|
| 試薬および消耗品 | 提供されていません | 提供されていません | 血清学的検査で頻繁に使用されるため、高い需要があります。 |
| 機器 | 提供されていません | 提供されていません | 先進的な診断機器への投資が増加しています。 |
| ソフトウェアおよびサービス | 提供されていません | 提供されていません | データ管理と結果の解釈における役割が拡大しています。 |
試薬および消耗品は、消耗品の性質と各検査手順に必要なため、血清学的検査の重要な部分です。機器は、特に精度と効率を約束する先進的な診断装置への投資が増加しています。一方、ソフトウェアおよびサービスセグメントは、データ分析と管理において重要なサポートを提供し、診断プロセスの精度と効率を向上させています。
検査タイプ別分析
| セグメント | 市場シェア | 成長率 | 重要な洞察 |
|---|---|---|---|
| 酵素免疫測定法(ELISA) | 提供されていません | 提供されていません | 特異性と感度の高さで広く使用されています。 |
| 化学発光免疫測定法(CLIA) | 提供されていません | 提供されていません | 高スループット能力への嗜好が高まっています。 |
| ウエスタンブロット | 提供されていません | 提供されていません | さまざまな感染症の確認検査に使用されます。 |
| 免疫蛍光測定法 | 提供されていません | 提供されていません | 自己免疫およびアレルギー検査で一般的です。 |
| 放射免疫測定法(RIA) | 提供されていません | 提供されていません | 非常に感度が高いが、放射線の懸念から使用頻度は低いです。 |
| ラテラルフロー免疫測定法 | 提供されていません | 提供されていません | 迅速なポイントオブケア検査に好まれます。 |
ELISAは、その高い特異性と感度により、さまざまな診断用途での定番です。CLIAは、大規模な検査環境に適した高スループット能力のため、人気が高まっています。ウエスタンブロットは、特にHIVのような感染症の確認検査で重要性を持ち続けています。免疫蛍光測定法は、抗体を直接視覚化する能力から、自己免疫およびアレルギー診断で人気があります。RIAは高感度を提供しますが、放射性汚染の懸念から使用が制限されており、ラテラルフロー免疫測定法は迅速なポイントオブケア能力のためにますます利用されています。
用途別分析
| セグメント | 市場シェア | 成長率 | 重要な洞察 |
|---|---|---|---|
| 感染症 | 提供されていません | 提供されていません | 高い有病率と検査ニーズのために支配的です。 |
| 自己免疫疾患 | 提供されていません | 提供されていません | 発生率の増加が専門的な検査の需要を促進しています。 |
| アレルギー検査 | 提供されていません | 提供されていません | アレルギーに関する認識の高まりが市場成長を促進しています。 |
| 血液スクリーニングおよび輸血医学 | 提供されていません | 提供されていません | 規制によって義務付けられた血液の安全性を確保するために不可欠です。 |
| 腫瘍学 | 提供されていません | 提供されていません | がん診断およびモニタリングでの使用が拡大しています。 |
| その他の用途 | 提供されていません | 提供されていません | 個別化医療の新興分野を含みます。 |
感染症は、効率的なアウトブレイク管理のために血清学的検査の持続的かつ高い需要があるため、主要な用途セグメントです。自己免疫疾患セグメントは、認識と発生率の増加により成長しています。アレルギー検査は、アレルゲンとその健康への影響に関する認識が高まる中で勢いを増しています。血液スクリーニングと輸血医学は、血液銀行や病院での安全性を確保するために規制によって推進される重要な分野です。腫瘍学の用途は拡大しており、血清学的検査ががん診断と治療モニタリングにおいてますます重要な役割を果たしています。その他の用途は、個別化医療の進化するニーズを反映し、多様な新興診断ニーズを含んでいます。
エンドユーザー別分析
| セグメント | 市場シェア | 成長率 | 重要な洞察 |
|---|---|---|---|
| 病院および病院ベースの研究所 | 提供されていません | 提供されていません | 多様な患者ニーズのために血清学的検査の主要な消費者です。 |
| 臨床検査室 | 提供されていません | 提供されていません | 日常的および専門的な血清学的検査で中心的な役割を果たします。 |
| 診断センター | 提供されていません | 提供されていません | 患者に迅速で便利な検査サービスを提供します。 |
| 血液銀行 | 提供されていません | 提供されていません | 義務付けられたスクリーニングを通じて安全な血液供給を確保するために重要です。 |
| 研究機関 | 提供されていません | 提供されていません | 血清学的検査技術の革新と開発を推進します。 |
| ポイントオブケア施設 | 提供されていません | 提供されていません | 即時の現場診断のための重要性が増しています。 |
病院および病院ベースの研究所は、日常的なスクリーニングから複雑な疾病管理まで、幅広い診断ニーズに対応するため、主要なエンドユーザーです。臨床検査室は、診断の正確性と患者管理に不可欠な日常的および専門的な血清学的検査を提供する上で重要な役割を果たしています。診断センターは、迅速でアクセスしやすい検査サービスを提供する能力から、ますます人気が高まっています。血液銀行は、安全規制に準拠するために不可欠であり、血清学的検査が重要です。研究機関は、技術革新と新しい血清学的応用を促進し続けています。ポイントオブケア施設は、迅速な臨床判断に必要な即時の結果を提供する能力から注目されています。
地域別分析
| セグメント | 市場シェア | 成長率 | 重要な洞察 |
|---|---|---|---|
| 北米 | 提供されていません | 提供されていません | 先進的な医療インフラが広範な検査をサポートしています。 |
| ヨーロッパ | 提供されていません | 提供されていません | 厳格な規制が正確な診断の需要を促進しています。 |
| アジア太平洋 | 提供されていません | 提供されていません | 急速に成長する医療市場とインフラ。 |
| ラテンアメリカ | 提供されていません | 提供されていません | 医療投資が増加する新興市場。 |
| 中東およびアフリカ | 提供されていません | 提供されていません | 医療アクセスの改善が検査需要を押し上げています。 |
北米は、洗練された医療インフラと高い医療支出により、血清学検査の普及を確実にしています。ヨーロッパは、厳格な医療規制が信頼性と正確な診断ソリューションを必要とし、血清学的検査を日常医療に統合することを推進しています。アジア太平洋は、急速に拡大する医療ネットワーク、投資の増加、慢性および感染症の有病率の上昇により、急速に台頭しています。ラテンアメリカは、医療システムが成熟し、医療サービスへの投資が続く中で、成長の機会を提供しています。中東およびアフリカでは、国際援助、政府の取り組み、民間投資により、診断サービスの利用可能性が向上しています。
血清学検査市場の地域展望
| 地域展望 | |
|---|---|
| 最大市場 | 提供されていません |
| 最も成長している市場 | 提供されていません |
| 新興国 | インド、ブラジル、南アフリカ |
| 将来の展望 | 新興市場での拡大と急速な技術進歩が成長を促進します。 |
北米は、先進的な医療インフラと先進的な診断技術の採用を促進する積極的な医療政策により、血清学検査市場で重要な役割を果たしています。ヨーロッパでは、包括的な医療と厳格な検査基準への重視が、信頼性の高い血清学的診断の需要を引き続き促進しており、確立された医療サービスと研究機関によって支えられています。
アジア太平洋は、急速に拡大する医療インフラ、感染症の有病率の増加、医療費の増加により、著しい成長が見込まれています。特にインドと中国は、その大規模な人口と進行中の医療改革により、魅力的な機会を提供しています。
ラテンアメリカでは、医療システムが進化し、医療サービスへのアクセスが改善される中で、市場が成長しています。政府と民間の利害関係者は、医療インフラへの投資を行っており、血清学的検査の範囲と効果を高めています。
中東およびアフリカは、独自の医療課題に直面していますが、国際援助、政府の取り組み、民間投資により改善が見られます。これらの努力は、地域全体での診断サービス、特に血清学検査の利用可能性を高めています。
血清学検査市場の競争展望
| 競争展望 | |
|---|---|
| 市場リーダー | 提供されていません |
| 主要プレーヤー |
|
| 主要競争要因 |
|
血清学検査の価格分析
血清学検査市場の価格構造は、原材料費、製造コスト、技術の複雑さなど、いくつかの要因によって影響を受けます。高品質の試薬および消耗品は重要な要素であり、その再利用性のためにコスト構造を左右することが多いです。製造コストは、先進的な設備と熟練した労働力の必要性によって影響を受け、技術コストは、検査の精度と効率を向上させるための継続的な研究開発投資によって推進されます。
サプライチェーンの動態は、流通コストや物流を通じて価格に影響を与えます。製品やサービスのカスタマイズはコストを増加させる可能性があり、厳格な規制基準に準拠するための広範なテストと認証が必要です。購入者の価格感度は異なり、大規模な機関は長期的な信頼性と総所有コストに重点を置き、小規模な施設は初期購入価格を優先する可能性があります。
血清学検査の消費者購買行動/嗜好分析
主要購入基準
| 購買要因 | 相対的重要性 | 理由 |
|---|---|---|
| 精度 | 高 | 信頼性のある診断と治療決定に不可欠です。 |
| コスト | 中 | 品質と予算制約のバランスが重要です。 |
| ターンアラウンドタイム | 高 | 迅速な結果はタイムリーな臨床管理に不可欠です。 |
| 使いやすさ | 中 | 既存のワークフローへの統合を簡素化します。 |
| サポートとサービス | 中 | 技術サポートは効果的な運用と保守を保証します。 |
血清学検査製品の典型的な購入者には、病院、臨床検査室、診断センター、研究機関が含まれます。調達行動はしばしば精度と信頼性の必要性によって駆動され、技術評価は検査の感度と特異性に焦点を当てます。価格感度は異なり、大規模な機関は総所有コストを考慮し、小規模なセンターは初期コストを優先するかもしれません。品質への期待は高く、規制基準と認証への準拠が求められます。
サプライヤーとの関係は重要であり、購入者は強力なサポートとサービスネットワークを提供するパートナーを求めています。カスタマイズ要件には、特定のソフトウェア機能や既存システムとの互換性が含まれる場合があります。トレーニングや技術サポートなどのアフターサービスは、診断機器のスムーズな運用と保守を保証するために評価されます。
目次
1. 調査手法
2. 市場構造
3. エグゼクティブサマリー
4. 血清学検査市場概要
- 4.1 はじめに
- 市場スナップショット
- 仮定、包含および除外
- 技術革新と特許分析
- ケーススタディ
- 市場参入とローンチ戦略
- 市場成長に影響を与えるマクロ経済要因
- 4.2 血清学検査市場のダイナミクス
- 市場の推進要因
- 市場の制約
- 市場機会
- 4.3 血清学検査市場 - サプライチェーン分析
- 主要原材料/コンポーネントプロバイダー
- 主要メーカー
- 主要ディストリビューター
- 主要消費者
- 4.4 血清学検査市場を形成する主要な力
- サプライヤーの交渉力
- バイヤーの交渉力
- 代替品の脅威
- 新規参入者の脅威
- 競争の激しさ
- 4.1 はじめに
5. 世界の血清学検査市場、製品別別
- 5.1 市場規模、価値(USD百万)および数量(単位)
- 試薬および消耗品
- 機器
- ソフトウェアおよびサービス
- 5.2 主要市場動向と成長機会
- 5.3 市場シェア(%)分析、2021-2036
- 5.4 前年比(YoY)成長率
- 5.5 市場魅力度
- 5.6 世界の投資と貿易リスク
- 5.7 価格分析、2021-2036
- 5.8 営業利益率/利益、2021-2036
- 5.1 市場規模、価値(USD百万)および数量(単位)
6. 世界の血清学検査市場、検査タイプ別別
- 6.1 市場規模、価値(USD百万)および数量(単位)
- 酵素免疫測定法(ELISA)
- 化学発光免疫測定法(CLIA)
- ウエスタンブロット
- 免疫蛍光測定法
- 放射免疫測定法(RIA)
- ラテラルフロー免疫測定法
- 6.2 主要市場動向と成長機会
- 6.3 市場シェア(%)分析、2021-2036
- 6.4 前年比(YoY)成長率
- 6.5 市場魅力度
- 6.6 世界の投資と貿易リスク
- 6.7 価格分析、2021-2036
- 6.8 営業利益率/利益、2021-2036
- 6.1 市場規模、価値(USD百万)および数量(単位)
7. 世界の血清学検査市場、用途別別
- 7.1 市場規模、価値(USD百万)および数量(単位)
- 感染症
- 自己免疫疾患
- アレルギー検査
- 血液スクリーニングおよび輸血医学
- 腫瘍学
- その他の用途
- 7.2 主要市場動向と成長機会
- 7.3 市場シェア(%)分析、2021-2036
- 7.4 前年比(YoY)成長率
- 7.5 市場魅力度
- 7.6 世界の投資と貿易リスク
- 7.7 価格分析、2021-2036
- 7.8 営業利益率/利益、2021-2036
- 7.1 市場規模、価値(USD百万)および数量(単位)
8. 世界の血清学検査市場、エンドユーザー別別
- 8.1 市場規模、価値(USD百万)および数量(単位)
- 病院および病院ベースの研究所
- 臨床検査室
- 診断センター
- 血液銀行
- 研究機関
- ポイントオブケア施設
- 8.2 主要市場動向と成長機会
- 8.3 市場シェア(%)分析、2021-2036
- 8.4 前年比(YoY)成長率
- 8.5 市場魅力度
- 8.6 世界の投資と貿易リスク
- 8.7 価格分析、2021-2036
- 8.8 営業利益率/利益、2021-2036
- 8.1 市場規模、価値(USD百万)および数量(単位)
9. 世界の血清学検査市場、地域別別
- 9.1 市場規模、価値(USD百万)および数量(単位)
- 北米
- ヨーロッパ
- アジア太平洋
- ラテンアメリカ
- 中東およびアフリカ
- 9.2 主要市場動向と成長機会
- 9.3 市場シェア(%)分析、2021-2036
- 9.4 前年比(YoY)成長率
- 9.5 市場魅力度
- 9.6 世界の投資と貿易リスク
- 9.7 価格分析、2021-2036
- 9.8 営業利益率/利益、2021-2036
- 9.1 市場規模、価値(USD百万)および数量(単位)
10. 世界の血清学検査市場、地域別
- 10.1 市場規模、価値(USD百万)および数量(単位)
- 北米
- ヨーロッパ
- アジア太平洋
- ラテンアメリカ
- 中東・アフリカ
- 10.2 主要市場動向と成長機会
- 10.3 市場シェア(%)分析、2021-2036
- 10.4 前年比(YoY)成長率
- 10.5 市場魅力度
- 10.6 世界の投資と貿易リスク
- 10.7 価格分析、2021-2036
- 10.8 営業利益率/利益、2021-2036
- 10.1 市場規模、価値(USD百万)および数量(単位)
11. 世界の血清学検査市場、北米別
- 11.1 市場規模、価値(USD百万)および数量(単位)
- アメリカ
- カナダ
- 11.2 主要市場動向と成長機会
- 11.3 市場シェア(%)分析、2021-2036
- 11.4 前年比(YoY)成長率
- 11.5 市場魅力度
- 11.6 世界の投資と貿易リスク
- 11.7 価格分析、2021-2036
- 11.8 営業利益率/利益、2021-2036
- 11.1 市場規模、価値(USD百万)および数量(単位)
12. 世界の血清学検査市場、ヨーロッパ別
- 12.1 市場規模、価値(USD百万)および数量(単位)
- ドイツ
- フランス
- イギリス
- スペイン
- イタリア
- スイス
- ロシア
- ポーランド
- その他のヨーロッパ
- 12.2 主要市場動向と成長機会
- 12.3 市場シェア(%)分析、2021-2036
- 12.4 前年比(YoY)成長率
- 12.5 市場魅力度
- 12.6 世界の投資と貿易リスク
- 12.7 価格分析、2021-2036
- 12.8 営業利益率/利益、2021-2036
- 12.1 市場規模、価値(USD百万)および数量(単位)
13. 世界の血清学検査市場、アジア太平洋別
- 13.1 市場規模、価値(USD百万)および数量(単位)
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- 東南アジア
- その他のアジア太平洋
- 13.2 主要市場動向と成長機会
- 13.3 市場シェア(%)分析、2021-2036
- 13.4 前年比(YoY)成長率
- 13.5 市場魅力度
- 13.6 世界の投資と貿易リスク
- 13.7 価格分析、2021-2036
- 13.8 営業利益率/利益、2021-2036
- 13.1 市場規模、価値(USD百万)および数量(単位)
14. 世界の血清学検査市場、ラテンアメリカ別
- 14.1 市場規模、価値(USD百万)および数量(単位)
- ブラジル
- メキシコ
- アルゼンチン
- その他のラテンアメリカ
- 14.2 主要市場動向と成長機会
- 14.3 市場シェア(%)分析、2021-2036
- 14.4 前年比(YoY)成長率
- 14.5 市場魅力度
- 14.6 世界の投資と貿易リスク
- 14.7 価格分析、2021-2036
- 14.8 営業利益率/利益、2021-2036
- 14.1 市場規模、価値(USD百万)および数量(単位)
15. 世界の血清学検査市場、中東・アフリカ別
- 15.1 市場規模、価値(USD百万)および数量(単位)
- サウジアラビア
- UAE
- 南アフリカ
- その他の中東・アフリカ
- 15.2 主要市場動向と成長機会
- 15.3 市場シェア(%)分析、2021-2036
- 15.4 前年比(YoY)成長率
- 15.5 市場魅力度
- 15.6 世界の投資と貿易リスク
- 15.7 価格分析、2021-2036
- 15.8 営業利益率/利益、2021-2036
- 15.1 市場規模、価値(USD百万)および数量(単位)
16. 競争分析
- 16.1 競争環境、主要プレーヤー
- 血清学検査における主要プレーヤーの世界市場シェア(%)分析、価値(USD百万)および数量(単位)
- 会社概要
- 会社の財務状況
- ニュースと開発
- 戦略的イニシアチブ
- 16.2 会社概要
- Abbott Laboratories
- F. Hoffmann-La Roche Ltd.
- Siemens Healthineers AG
- Thermo Fisher Scientific Inc.
- Danaher Corporation
- bioMérieux SA
- DiaSorin S.p.A.
- Hologic Inc.
- QuidelOrtho Corporation
- Becton Dickinson and Company
- 16.1 競争環境、主要プレーヤー
調査手法
市場機会を定量化するための包括的な理解を提供するために、リスクを最小限に抑え、戦略的明確性を最大化するために設計された多段階の方法論を使用しています。プロセスは、TAM-SAM-SOMモデルと呼ばれることが多い明確な概念的枠組みを確立することから始まります。まず、総アドレス可能市場(TAM)から始めて、カテゴリに対する世界全体の需要を見ます。次に、特定の地理的および技術的到達範囲を考慮してサービス可能アドレス可能市場(SAM)に絞り込み、最終的にサービス可能取得可能市場(SOM)を特定します。これにより、最終的に提示する数字が単なる理論的な「虚栄心の指標」ではなく、ビジネスにとって現実的で獲得可能な収益目標を表していることが保証されます。
データ収集プロセスは、精度を確保するために複数の独立したデータストリームをクロスリファレンスするトライアングレーションと呼ばれる厳格な原則に依存しています。まず、監査済みの財務報告書、政府の貿易データベース、専門の業界ジャーナルから高価値のインテリジェンスを統合する詳細な二次調査を開始します。この「デスクリサーチ」フェーズは、マクロ経済の基準を提供し、歴史的な成長軌道を特定します。しかし、二次データはリアルタイムの変化に遅れることがあるため、ターゲットを絞った一次調査で補完します。これには、主要意見リーダー(KOL)との直接的な関与と、現在の市場の動向と新たな購買意図を捉えるための構造化された定量調査が含まれます。
見積もりの整合性を確保するために、「トップダウン」と「ボトムアップ」の両方から市場規模を計算するデュアルモデリングアプローチを採用しています。トップダウン分析は、より広範な経済動向に対する貴重な妥当性確認を提供しますが、ボトムアップモデリングに最も重きを置いています。平均取引額や潜在的な顧客接点の実際の数などの詳細なデータを取り、それを拡大することで、運用現実に基づいた非常に防御可能なモデルを構築します。この二重検証方法により、早期に不一致を特定し、結果として得られるデータが利害関係者や投資家の精査に耐えられるほど堅牢であることを保証します。
最後に、静的な市場規模の数字は単なる瞬間のスナップショットに過ぎないことを認識しています。将来のロードマップを提供するために、最終報告書にトレンド分析と複合年間成長率(CAGR)の予測を統合しています。規制の変化、技術的な混乱、消費者行動の変化などの基礎となる要因を分析し、今後3〜5年で市場がどのように進化するかを予測します。この継続的な追跡メカニズムは、単なる数字を動的な戦略ツールに変え、新たな機会が出現する際に市場シェアをリアルタイムで監視し、リソースをピボットすることを可能にします。