RFインターコネクタおよび導波管
RFインターコネクタおよび導波管市場調査レポート2036
RFインターコネクタおよび導波管市場セグメント - コンポーネント別(コネクタ、アダプタ、ケーブル、導波管、アッテネータ、カプラ)、展開別(固定、ポータブル、ラックマウント、組み込み、モジュラー)、用途別(通信、航空宇宙および防衛、自動車、医療、産業、コンシューマーエレクトロニクス)、産業別(通信およびIT、航空宇宙、防衛、ヘルスケア、自動車、製造)、地域別(北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ)
RFインターコネクタおよび導波管市場の展望
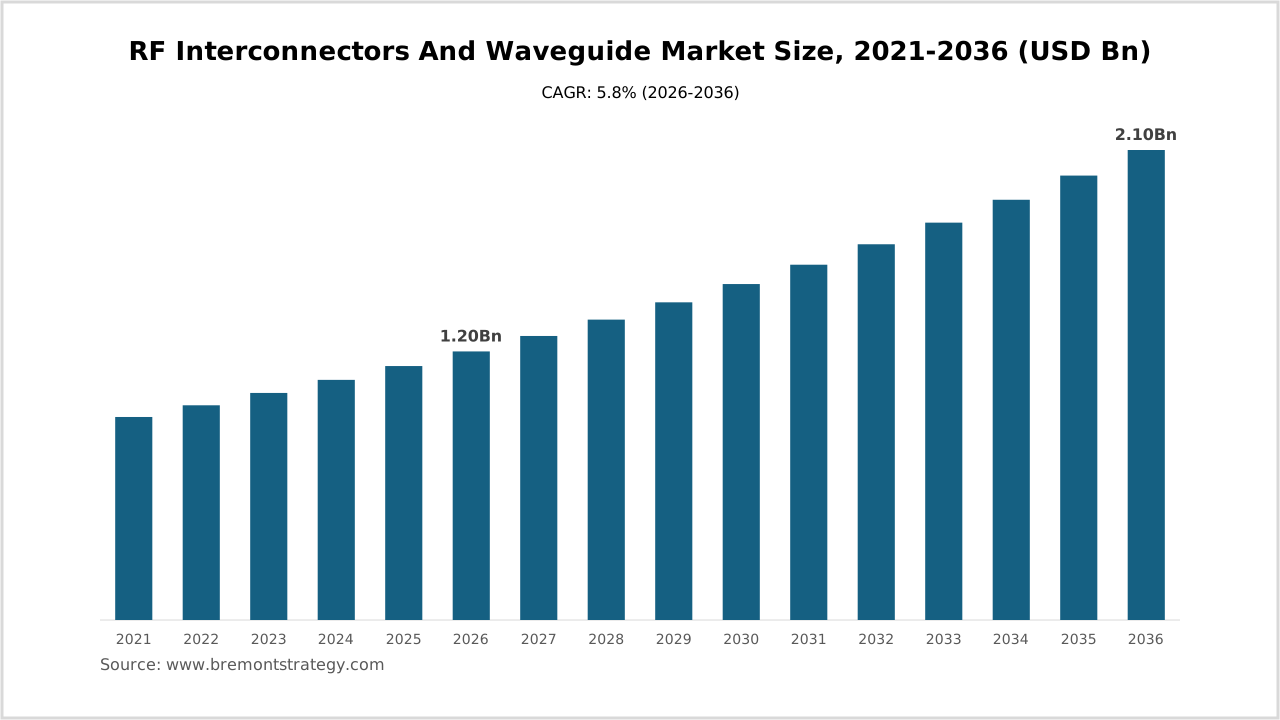
RFインターコネクタおよび導波管市場は2026年に12億ドルと評価され、2036年には21億ドルに達すると予測されており、予測期間2026-2036年の間に5.8%のCAGRで成長します。この成長は、高周波データ伝送が重要な通信および航空宇宙セクターでの需要増加によって推進されています。
RFインターコネクタおよび導波管は、RFシステムにおいて、デバイス間での無線周波数信号の伝送を促進する重要なコンポーネントです。これらのコンポーネントは、高周波信号を最小限の損失で処理できる能力により、特定のアプリケーションにおいて従来の有線接続よりも優れています。
全体的な需要は、5Gネットワークの拡大、衛星通信のニーズの増加、IoTデバイスの普及によって推進されています。これらの産業レベルの力は、効率的で信頼性の高いRF信号伝送を必要とし、RFインターコネクタおよび導波管がそれを提供します。
技術の進歩は、小型化と周波数範囲の拡大に焦点を当てています。R&Dの努力は、より高いデータレートとより複雑な変調方式をサポートできるコンポーネントの開発に向けられています。
この市場における競争のダイナミクスは、価格、技術性能、サポートサービスを中心に展開しています。ベンダーは、堅牢な技術サポートと広範な流通ネットワークを備えた高性能製品を提供することで競争しています。これらは採用にとって重要です。
RFインターコネクタおよび導波管市場の重要なポイント
- RFインターコネクタおよび導波管市場は2026年に12億ドルから2036年には21億ドルに成長し、CAGRは5.8%です。
- コネクタセグメントは、信号の完全性を確保する重要な役割を果たすことから、最大の市場シェアを占めると予測されています。
- 北米は、先進的な通信インフラにより、世界のシェアの35%以上を占める最大の市場になると予想されています。
- 5G技術の台頭は、先進的なRFインターコネクトソリューションを必要とする重要な需要ドライバーです。
RFインターコネクタおよび導波管市場の主要なドライバー
| ドライバー | 影響 |
|---|---|
| 5G展開 | 高性能RFコンポーネントの必要性を加速します。 |
| IoTの拡大 | 信頼性の高いRF接続ソリューションの需要を増加させます。 |
| 衛星通信 | 先進的な導波管技術の必要性を促進します。 |
| 航空宇宙の革新 | 新しい航空機設計に対する堅牢なRFシステムを必要とします。 |
| 自動車の接続性 | スマートビークルにおけるRFインターコネクタの需要を高めます。 |
5G展開
5Gネットワークの世界的な展開は、RFインターコネクタおよび導波管市場の主要なドライバーです。5Gはより高い周波数帯域とより大きなデータスループットを必要とするため、これらの要求を処理できる効率的なRFコンポーネントの必要性が重要です。この展開は先進的なRF技術の採用を加速します。
IoTの拡大
IoTデバイスの普及は、デバイス間のシームレスな通信を確保するために信頼性の高いRF接続ソリューションを必要とします。IoTアプリケーションが成長するにつれて、多様で複雑なネットワーク環境をサポートできるRFインターコネクタの需要も増加します。
衛星通信
通信および地球観測のための衛星打ち上げの増加に伴い、先進的な導波管技術の需要が高まっています。これらのコンポーネントは、衛星通信システムにおける信号の完全性を維持するために重要です。
航空宇宙の革新
新しい航空機や無人航空機の開発など、航空宇宙分野の革新は、堅牢なRFシステムを必要とします。これにより、極端な条件下で動作可能な高性能RFインターコネクタおよび導波管の需要が高まります。
自動車の接続性
自動車業界の接続および自律走行車へのシフトは、RFインターコネクタの需要を高めます。これらのコンポーネントは、車両間および車両とインフラ間の通信を可能にし、安全性と効率性を向上させるために不可欠です。
RFインターコネクタおよび導波管市場の機会と課題
| 機会 | 課題 |
|---|---|
| 5Gネットワークの拡大 | 高いR&Dコスト |
| 新興市場 | 規制遵守 |
| 技術の進歩 | サプライチェーンの混乱 |
5Gネットワークの拡大は、RFインターコネクタおよび導波管市場にとって大きな機会を提供します。各国が5Gインフラに投資を続ける中、高性能RFコンポーネントの需要は増加すると予想されます。さらに、新興市場は、通信インフラを近代化する中で成長の可能性を提供します。RFコンポーネントの技術的進歩、例えば小型化や周波数能力の向上は、革新と市場差別化の機会を提供します。
しかし、市場は、先進的なRF技術の開発に関連する高いR&Dコストなど、いくつかの課題に直面しています。異なる地域での規制遵守も、市場参入の障壁となる可能性があります。さらに、グローバルな出来事によって悪化するサプライチェーンの混乱は、原材料の入手可能性とコストに影響を与え、生産スケジュールと価格戦略に影響を及ぼす可能性があります。
RFインターコネクタおよび導波管市場レポートの範囲
| 属性 | 詳細 |
|---|---|
| レポートタイトル | RFインターコネクタおよび導波管市場調査レポート2036 |
| コンポーネント別 | コネクタ、アダプタ、ケーブル、導波管、アッテネータ、カプラ |
| 展開別 | 固定、ポータブル、ラックマウント、組み込み、モジュラー |
| 用途別 | 通信、航空宇宙および防衛、自動車、医療、産業、コンシューマーエレクトロニクス |
| 産業別 | 通信およびIT、航空宇宙、防衛、ヘルスケア、自動車、製造 |
| 地域別 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| 対象国 | 北米(アメリカ、カナダ)、ヨーロッパ(ドイツ、フランス、イギリス、イタリア、スペイン、その他のヨーロッパ)、アジア太平洋(中国、日本、インド、韓国、オーストラリア、その他のアジア太平洋)、ラテンアメリカ(ブラジル、メキシコ、その他のラテンアメリカ)、中東およびアフリカ(UAE、サウジアラビア、南アフリカ、その他の中東およびアフリカ) |
| 基準年 | 2026 |
| 履歴データ | 2021-2025 |
| 予測期間 | 2026-2036 |
| ページ数 | 280 |
| 表と図の数 | 350 |
| カスタマイズ可能 | はい、レポートはニーズに応じてカスタマイズ可能です。 |
RFインターコネクタおよび導波管市場セグメント分析
RFインターコネクタおよび導波管市場は、コンポーネント、展開、用途、産業、地域などのさまざまなカテゴリーに分かれています。各セグメントは、市場のダイナミクスと成長機会に関する独自の洞察を提供します。
By component Analysis
| セグメント | 市場シェア | 成長率 | 主要な洞察 |
|---|---|---|---|
| コネクタ | 30% | 6.0% | 信号の完全性に不可欠 |
| アダプタ | 15% | 5.5% | 互換性を促進 |
| ケーブル | 20% | 5.8% | データ伝送に重要 |
| 導波管 | 18% | 6.2% | 高周波アプリケーション |
| アッテネータ | 10% | 5.0% | 信号強度を管理 |
| カプラ | 7% | 5.3% | 信号経路を分割 |
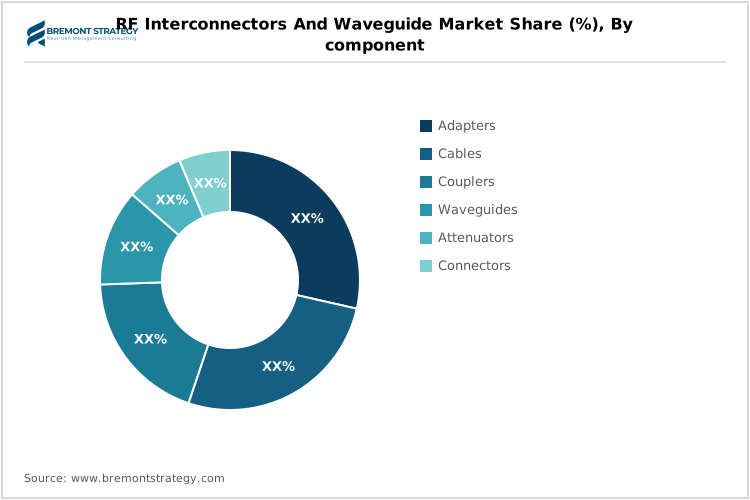
コネクタは、30%の市場シェアを持つコンポーネントセグメントをリードしており、さまざまなアプリケーションで信号の完全性を維持する重要な役割を果たしています。コネクタの需要は、信頼性の高い信号伝送が重要な通信および航空宇宙セクターで特に高いです。導波管は、18%の市場シェアを持ち、レーダーや衛星通信などの高周波アプリケーションでの使用により重要です。
アダプタとケーブルは、それぞれ互換性の確保とデータ伝送を促進するために不可欠です。これらの需要は、RFシステムの複雑さの増加と柔軟な接続ソリューションの必要性によって支えられています。アッテネータとカプラは、市場シェアは小さいものの、それぞれ信号強度の管理と信号経路の分割において重要な役割を果たしています。
By deployment Analysis
| セグメント | 市場シェア | 成長率 | 主要な洞察 |
|---|---|---|---|
| 固定 | 25% | 5.5% | 安定したインフラニーズ |
| ポータブル | 20% | 6.0% | モバイルアプリケーションの成長 |
| ラックマウント | 18% | 5.7% | データセンターの拡張 |
| 組み込み | 22% | 6.2% | デバイスへの統合 |
| モジュラー | 15% | 5.3% | 柔軟な構成 |
組み込み展開セグメントは、さまざまなデバイスやシステムへの統合により、22%の市場シェアを占めて勢いを増しています。組み込みソリューションの需要は、コンシューマーエレクトロニクスや自動車アプリケーションにおけるコンパクトで効率的なRFシステムの必要性によって推進されています。ポータブル展開も、モバイルアプリケーションの普及と柔軟で持ち運び可能な接続ソリューションの必要性によって増加しています。
固定およびラックマウント展開は、安定したインフラが必要な通信およびデータセンター環境で依然として重要です。モジュラーソリューションは、市場シェアは小さいものの、柔軟性とカスタマイズ性を提供し、多様で進化するRF要件を持つ産業にアピールしています。
By application Analysis
| セグメント | 市場シェア | 成長率 | 主要な洞察 |
|---|---|---|---|
| 通信 | 35% | 6.5% | 5Gネットワークの拡大 |
| 航空宇宙および防衛 | 25% | 5.8% | 先進的な通信システム |
| 自動車 | 15% | 6.0% | 接続車両の成長 |
| 医療 | 10% | 5.5% | 遠隔医療の進歩 |
| 産業 | 8% | 5.0% | 自動化と制御 |
| コンシューマーエレクトロニクス | 7% | 5.3% | スマートデバイスの普及 |
通信は、35%の市場シェアを持つアプリケーションセグメントを支配しており、5Gネットワークの拡大と高性能RFソリューションの必要性によって推進されています。航空宇宙および防衛セクターは、軍事および宇宙アプリケーションにおける先進的な通信システムの需要によって続いています。自動車セクターも、接続および自律走行車の台頭によって成長しており、堅牢なRF接続が必要です。
医療アプリケーションセグメントは、遠隔診断および患者モニタリングにおいて信頼性の高いRF通信が重要な遠隔医療の進歩から恩恵を受けています。産業アプリケーションは、市場シェアは小さいものの、自動化と制御システムにおいてRF技術に依存して効率的な運用を行うために重要です。コンシューマーエレクトロニクスは、最小のセグメントですが、スマートデバイスの普及とともに成長を続けています。
By industry Analysis
| セグメント | 市場シェア | 成長率 | 主要な洞察 |
|---|---|---|---|
| 通信およびIT | 40% | 6.5% | インフラ投資 |
| 航空宇宙 | 20% | 5.8% | 革新的な航空機設計 |
| 防衛 | 15% | 6.0% | 軍事通信ニーズ |
| ヘルスケア | 10% | 5.5% | 遠隔モニタリングシステム |
| 自動車 | 8% | 6.2% | 車両間通信(V2X) |
| 製造 | 7% | 5.0% | 産業用IoTアプリケーション |
通信およびIT産業は、5Gやその他の先進的な通信技術をサポートするための大規模なインフラ投資によって40%の市場シェアを持ち、リードしています。航空宇宙産業は、革新的な航空機設計や宇宙探査ミッションにおけるRFコンポーネントの需要によって続いています。防衛セクターも、軍事通信の安全性を確保するために堅牢なRFシステムを必要とする重要なプレーヤーです。
ヘルスケアアプリケーションは、特に効率的なデータ伝送のためにRF技術に依存する遠隔モニタリングシステムで拡大しています。自動車産業は、スマートビークルにおける安全性と接続性を向上させる車両間通信(V2X)の成長を見ています。製造業は、市場シェアは小さいものの、自動化と制御のために信頼性の高いRFソリューションを必要とする産業用IoTアプリケーションから恩恵を受けています。
By region Analysis
| セグメント | 市場シェア | 成長率 | 主要な洞察 |
|---|---|---|---|
| 北米 | 35% | 5.5% | 先進的な通信インフラ |
| ヨーロッパ | 25% | 5.8% | 強力な航空宇宙セクター |
| アジア太平洋 | 20% | 6.2% | 急速な工業化 |
| ラテンアメリカ | 10% | 5.0% | 新興通信市場 |
| 中東およびアフリカ | 10% | 5.3% | インフラ開発 |
北米は、先進的な通信インフラと5G技術の早期採用によって35%の市場シェアを持ち、地域セグメントをリードしています。この地域の強力な航空宇宙および防衛セクターは、RFインターコネクタおよび導波管の需要をさらに推進しています。ヨーロッパは、堅牢な航空宇宙産業と通信インフラへの投資の増加によって続いています。
アジア太平洋は、工業化の急速な進展と通信および自動車セクターへの大規模な投資によって急成長しています。この地域のRFコンポーネントの需要は、5Gネットワークの拡大とスマート製造およびIoTアプリケーションの台頭によって推進されています。ラテンアメリカは、市場シェアは小さいものの、新興通信市場とインフラ開発において機会を提供しています。
RFインターコネクタおよび導波管市場の地域展望
| 地域展望 | |
|---|---|
| 最大の市場 | 北米 |
| 最も成長している市場 | アジア太平洋 |
| 新興国 | インド、ブラジル、南アフリカ |
| 将来の展望 | 5GとIoTの拡大による継続的な成長。 |
北米は、先進的な通信インフラと航空宇宙および防衛セクターからの強い需要によって、RFインターコネクタおよび導波管の最大の市場であり続けています。この地域は、5G技術の早期採用と高性能RFシステムへの継続的な投資から恩恵を受けています。
ヨーロッパは、堅牢な航空宇宙産業と通信インフラへの投資の増加によって重要なシェアを持っています。この地域の革新と技術開発への焦点は、先進的なRFコンポーネントの需要をさらに推進しています。
アジア太平洋は、工業化の急速な進展と通信および自動車セクターへの大規模な投資によって最も成長している市場です。この地域のRFコンポーネントの需要は、5Gネットワークの拡大とスマート製造およびIoTアプリケーションの台頭によって推進されています。
ラテンアメリカは、新興通信市場とインフラ開発において機会を提供しています。この地域の成長は、通信への投資の増加と産業セクターの近代化によって支えられています。
中東およびアフリカ地域は、インフラ開発と先進的な通信システムへの需要の増加により成長しています。この地域の近代化と技術的進歩への焦点は、RFインターコネクタおよび導波管の需要を推進しています。
RFインターコネクタおよび導波管市場の競合展望
| 競合展望 | |
|---|---|
| 市場リーダー |
|
| 主要プレーヤー |
|
| 主要競争要因 |
|
RFインターコネクタおよび導波管の価格分析
RFインターコネクタおよび導波管市場の価格は、処方と仕様、生産規模、地域の変動など、いくつかの要因によって影響を受けます。高度な仕様を持つ高性能コンポーネントは、その優れた能力と信頼性のためにプレミアム価格を要求する傾向があります。さらに、生産における規模の経済は、コスト効率をもたらし、価格戦略に影響を与える可能性があります。原材料コストや労働力の地域的な変動も価格に影響を与え、北米やヨーロッパの市場ではアジア太平洋よりも高い価格が見られることが一般的です。
価格感度は、異なる用途や産業によって異なり、いくつかのセクターではコストよりも性能と信頼性を優先します。たとえば、航空宇宙および防衛産業は、厳しい性能と安全基準を満たすコンポーネントを取得することに重点を置く価値駆動型の購買行動に焦点を当てることが多いです。対照的に、コンシューマーエレクトロニクスは、性能と手頃な価格のバランスを取るコスト効果の高いソリューションを求める傾向があり、より高い価格感度を示すことがあります。
RFインターコネクタおよび導波管の消費者購買行動/嗜好分析
主要購入基準
| 購買要因 | 相対的重要性 | 理由 |
|---|---|---|
| 性能 | 非常に高い | 信号の完全性を確保 |
| 耐久性/信頼性 | 高い | 長期使用 |
| 認証/コンプライアンス | 中高 | 規制要件 |
| 総コスト | 中 | 予算制約 |
| 差別化能力 | 高い | 競争優位性 |
RFインターコネクタおよび導波管市場の典型的な購入者には、通信、航空宇宙、防衛などの産業における調達マネージャー、RFエンジニア、技術ディレクターが含まれます。これらの専門家は、選択するコンポーネントが信号の完全性を維持し、厳しい運用環境に耐えられることを保証するために、性能と信頼性を優先します。特に航空宇宙やヘルスケアのような規制されたセクターでは、業界標準に準拠した認証とコンプライアンスも重要です。
購入決定は、性能と革新の点で競争優位性を提供する差別化能力を持つコンポーネントの必要性によって大きく影響されます。特に予算制約のあるプロジェクトでは、総コストも考慮されますが、特定の技術要件を満たし、長期的な価値を提供する高品質で信頼性の高いソリューションを取得することに重点が置かれることが多いです。
目次
1. 調査手法
2. 市場構造
3. エグゼクティブサマリー
4. RFインターコネクタおよび導波管市場概要
- 4.1 はじめに
- 市場スナップショット
- 仮定、包含および除外
- 技術革新と特許分析
- ケーススタディ
- 市場参入とローンチ戦略
- 市場成長に影響を与えるマクロ経済要因
- 4.2 RFインターコネクタおよび導波管市場のダイナミクス
- 市場の推進要因
- 市場の制約
- 市場機会
- 4.3 RFインターコネクタおよび導波管市場 - サプライチェーン分析
- 主要原材料/コンポーネントプロバイダー
- 主要メーカー
- 主要ディストリビューター
- 主要消費者
- 4.4 RFインターコネクタおよび導波管市場を形成する主要な力
- サプライヤーの交渉力
- バイヤーの交渉力
- 代替品の脅威
- 新規参入者の脅威
- 競争の激しさ
- 4.1 はじめに
5. 世界のRFインターコネクタおよび導波管市場、コンポーネント別別
- 5.1 市場規模、価値(USD百万)および数量(単位)
- コネクタ
- アダプタ
- ケーブル
- 導波管
- アッテネータ
- カプラ
- 5.2 主要市場動向と成長機会
- 5.3 市場シェア(%)分析、2021-2036
- 5.4 前年比(YoY)成長率
- 5.5 市場魅力度
- 5.6 世界の投資と貿易リスク
- 5.7 価格分析、2021-2036
- 5.8 営業利益率/利益、2021-2036
- 5.1 市場規模、価値(USD百万)および数量(単位)
6. 世界のRFインターコネクタおよび導波管市場、展開モード別別
- 6.1 市場規模、価値(USD百万)および数量(単位)
- 固定
- ポータブル
- ラックマウント
- 組み込み
- モジュラー
- 6.2 主要市場動向と成長機会
- 6.3 市場シェア(%)分析、2021-2036
- 6.4 前年比(YoY)成長率
- 6.5 市場魅力度
- 6.6 世界の投資と貿易リスク
- 6.7 価格分析、2021-2036
- 6.8 営業利益率/利益、2021-2036
- 6.1 市場規模、価値(USD百万)および数量(単位)
7. 世界のRFインターコネクタおよび導波管市場、用途別別
- 7.1 市場規模、価値(USD百万)および数量(単位)
- 通信
- 航空宇宙および防衛
- 自動車
- 医療
- 産業
- コンシューマーエレクトロニクス
- 7.2 主要市場動向と成長機会
- 7.3 市場シェア(%)分析、2021-2036
- 7.4 前年比(YoY)成長率
- 7.5 市場魅力度
- 7.6 世界の投資と貿易リスク
- 7.7 価格分析、2021-2036
- 7.8 営業利益率/利益、2021-2036
- 7.1 市場規模、価値(USD百万)および数量(単位)
8. 世界のRFインターコネクタおよび導波管市場、産業別別
- 8.1 市場規模、価値(USD百万)および数量(単位)
- 通信およびIT
- 航空宇宙
- 防衛
- ヘルスケア
- 自動車
- 製造
- 8.2 主要市場動向と成長機会
- 8.3 市場シェア(%)分析、2021-2036
- 8.4 前年比(YoY)成長率
- 8.5 市場魅力度
- 8.6 世界の投資と貿易リスク
- 8.7 価格分析、2021-2036
- 8.8 営業利益率/利益、2021-2036
- 8.1 市場規模、価値(USD百万)および数量(単位)
9. 世界のRFインターコネクタおよび導波管市場、地域別
- 9.1 市場規模、価値(USD百万)および数量(単位)
- 北米
- ヨーロッパ
- アジア太平洋
- ラテンアメリカ
- 中東・アフリカ
- 9.2 主要市場動向と成長機会
- 9.3 市場シェア(%)分析、2021-2036
- 9.4 前年比(YoY)成長率
- 9.5 市場魅力度
- 9.6 世界の投資と貿易リスク
- 9.7 価格分析、2021-2036
- 9.8 営業利益率/利益、2021-2036
- 9.1 市場規模、価値(USD百万)および数量(単位)
10. 世界のRFインターコネクタおよび導波管市場、北米別
- 10.1 市場規模、価値(USD百万)および数量(単位)
- アメリカ
- カナダ
- 10.2 主要市場動向と成長機会
- 10.3 市場シェア(%)分析、2021-2036
- 10.4 前年比(YoY)成長率
- 10.5 市場魅力度
- 10.6 世界の投資と貿易リスク
- 10.7 価格分析、2021-2036
- 10.8 営業利益率/利益、2021-2036
- 10.1 市場規模、価値(USD百万)および数量(単位)
11. 世界のRFインターコネクタおよび導波管市場、ヨーロッパ別
- 11.1 市場規模、価値(USD百万)および数量(単位)
- ドイツ
- フランス
- イギリス
- スペイン
- イタリア
- スイス
- ロシア
- ポーランド
- その他のヨーロッパ
- 11.2 主要市場動向と成長機会
- 11.3 市場シェア(%)分析、2021-2036
- 11.4 前年比(YoY)成長率
- 11.5 市場魅力度
- 11.6 世界の投資と貿易リスク
- 11.7 価格分析、2021-2036
- 11.8 営業利益率/利益、2021-2036
- 11.1 市場規模、価値(USD百万)および数量(単位)
12. 世界のRFインターコネクタおよび導波管市場、アジア太平洋別
- 12.1 市場規模、価値(USD百万)および数量(単位)
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- 東南アジア
- その他のアジア太平洋
- 12.2 主要市場動向と成長機会
- 12.3 市場シェア(%)分析、2021-2036
- 12.4 前年比(YoY)成長率
- 12.5 市場魅力度
- 12.6 世界の投資と貿易リスク
- 12.7 価格分析、2021-2036
- 12.8 営業利益率/利益、2021-2036
- 12.1 市場規模、価値(USD百万)および数量(単位)
13. 世界のRFインターコネクタおよび導波管市場、ラテンアメリカ別
- 13.1 市場規模、価値(USD百万)および数量(単位)
- ブラジル
- メキシコ
- アルゼンチン
- その他のラテンアメリカ
- 13.2 主要市場動向と成長機会
- 13.3 市場シェア(%)分析、2021-2036
- 13.4 前年比(YoY)成長率
- 13.5 市場魅力度
- 13.6 世界の投資と貿易リスク
- 13.7 価格分析、2021-2036
- 13.8 営業利益率/利益、2021-2036
- 13.1 市場規模、価値(USD百万)および数量(単位)
14. 世界のRFインターコネクタおよび導波管市場、中東・アフリカ別
- 14.1 市場規模、価値(USD百万)および数量(単位)
- サウジアラビア
- UAE
- 南アフリカ
- その他の中東・アフリカ
- 14.2 主要市場動向と成長機会
- 14.3 市場シェア(%)分析、2021-2036
- 14.4 前年比(YoY)成長率
- 14.5 市場魅力度
- 14.6 世界の投資と貿易リスク
- 14.7 価格分析、2021-2036
- 14.8 営業利益率/利益、2021-2036
- 14.1 市場規模、価値(USD百万)および数量(単位)
15. 競争分析
- 15.1 競争環境、主要プレーヤー
- RFインターコネクタおよび導波管における主要プレーヤーの世界市場シェア(%)分析、価値(USD百万)および数量(単位)
- 会社概要
- 会社の財務状況
- ニュースと開発
- 戦略的イニシアチブ
- 15.2 会社概要
- Amphenol Corporation
- TE Connectivity Ltd.
- HUBER+SUHNER AG
- Rosenberger Hochfrequenztechnik GmbH & Co. KG
- Pasternack Enterprises, Inc.
- Maury Microwave Corporation
- MegaPhase LLC
- Radiall SA
- Molex LLC
- Corning Incorporated
- Carlisle Interconnect Technologies
- Anritsu Corporation
- Junkosha Inc.
- W. L. Gore & Associates, Inc.
- Times Microwave Systems
- Smiths Interconnect
- API Technologies Corp.
- L3Harris Technologies, Inc.
- Cobham Limited
- Rohde & Schwarz GmbH & Co KG
- 15.1 競争環境、主要プレーヤー
調査手法
市場機会を定量化するための包括的な理解を提供するために、リスクを最小限に抑え、戦略的明確性を最大化するために設計された多段階の方法論を使用しています。プロセスは、TAM-SAM-SOMモデルと呼ばれることが多い明確な概念的枠組みを確立することから始まります。まず、総アドレス可能市場(TAM)から始めて、カテゴリに対する世界全体の需要を見ます。次に、特定の地理的および技術的到達範囲を考慮してサービス可能アドレス可能市場(SAM)に絞り込み、最終的にサービス可能取得可能市場(SOM)を特定します。これにより、最終的に提示する数字が単なる理論的な「虚栄心の指標」ではなく、ビジネスにとって現実的で獲得可能な収益目標を表していることが保証されます。
データ収集プロセスは、精度を確保するために複数の独立したデータストリームをクロスリファレンスするトライアングレーションと呼ばれる厳格な原則に依存しています。まず、監査済みの財務報告書、政府の貿易データベース、専門の業界ジャーナルから高価値のインテリジェンスを統合する詳細な二次調査を開始します。この「デスクリサーチ」フェーズは、マクロ経済の基準を提供し、歴史的な成長軌道を特定します。しかし、二次データはリアルタイムの変化に遅れることがあるため、ターゲットを絞った一次調査で補完します。これには、主要意見リーダー(KOL)との直接的な関与と、現在の市場の動向と新たな購買意図を捉えるための構造化された定量調査が含まれます。
見積もりの整合性を確保するために、「トップダウン」と「ボトムアップ」の両方から市場規模を計算するデュアルモデリングアプローチを採用しています。トップダウン分析は、より広範な経済動向に対する貴重な妥当性確認を提供しますが、ボトムアップモデリングに最も重きを置いています。平均取引額や潜在的な顧客接点の実際の数などの詳細なデータを取り、それを拡大することで、運用現実に基づいた非常に防御可能なモデルを構築します。この二重検証方法により、早期に不一致を特定し、結果として得られるデータが利害関係者や投資家の精査に耐えられるほど堅牢であることを保証します。
最後に、静的な市場規模の数字は単なる瞬間のスナップショットに過ぎないことを認識しています。将来のロードマップを提供するために、最終報告書にトレンド分析と複合年間成長率(CAGR)の予測を統合しています。規制の変化、技術的な混乱、消費者行動の変化などの基礎となる要因を分析し、今後3〜5年で市場がどのように進化するかを予測します。この継続的な追跡メカニズムは、単なる数字を動的な戦略ツールに変え、新たな機会が出現する際に市場シェアをリアルタイムで監視し、リソースをピボットすることを可能にします。
よくある質問
RFインターコネクタおよび導波管市場の現在の規模は?
RFインターコネクタおよび導波管市場の基準年である2026年の市場規模は12億ドルと評価されています。
2036年までの市場規模の予測は?
2036年までに、RFインターコネクタおよび導波管市場は21億ドルの規模に達すると予測されています。
予測期間中の市場のCAGRは?
RFインターコネクタおよび導波管市場は、2026年から2036年までの間に5.8%の複合年間成長率(CAGR)で成長すると予想されています。
この市場でリードしているまたは最も成長している地域はどこですか?
アジア太平洋地域は、技術の進歩と新興経済国からの需要の増加により、RFインターコネクタおよび導波管市場で最も成長している市場と予想されています。
この市場で最大のシェアを持つセグメントはどれですか?
通信セグメントは、高速データ伝送の需要の増加により、RFインターコネクタおよび導波管市場で最大のシェアを持っています。
この市場の主要なプレーヤーは誰ですか?
RFインターコネクタおよび導波管市場の主要なプレーヤーには、TE Connectivity、Amphenol Corporation、Molex, LLCなどの企業が含まれます。
この市場の主要な成長ドライバーは何ですか?
RFインターコネクタおよび導波管市場の主要な成長ドライバーには、無線通信の需要の増加と5Gネットワークの世界的な拡大が含まれます。
レポートはカスタマイズ可能ですか?
はい、RFインターコネクタおよび導波管市場レポートは、特定の要件に合わせてカスタマイズし、特定の洞察を提供することができます。